Quy trình thủ tục nhập khẩu đá nhân tạo theo quy định mới
Thủ tục nhập khẩu đá nhân tạo thường được hiểu là chỉ cần khai hải quan, vì đá nhân tạo không cần giấy phép nhập khẩu và không thuộc danh mục hàng cấm. Thực tế, đá nhân tạo dùng để ốp lát là vật liệu xây dựng, thuộc diện quản lý chất lượng theo quy chuẩn QCVN 16:2023/BXD. Từ ngày 01/7/2026, cách quản lý này thay đổi đáng kể: hàng rủi ro trung bình không phải kiểm tra nhà nước trước thông quan nhưng bắt buộc phải chứng nhận và công bố hợp quy trước khi đưa ra lưu thông.
Cụ thể, thủ tục nhập khẩu đá nhân tạo hiện thực hiện theo Thông tư 41/2026/TT-BXD của Bộ Xây dựng, trong đó đá ốp lát (tự nhiên và nhân tạo) thuộc Phụ lục III – nhóm rủi ro trung bình. Bên cạnh đó, thuế nhập khẩu đá nhân tạo khá cao (khoảng 35% theo thuế ưu đãi) và chênh lệch lớn giữa hàng có và không có C/O ưu đãi. VAT đang ở mức 8% đến hết ngày 31/12/2026 theo Nghị quyết 204/2025/QH15. Áp sai mã HS hoặc bỏ qua công bố hợp quy đều có thể khiến lô hàng không được bán ra thị trường.
Bài viết này 3W Logistics trình bày toàn bộ quy trình thủ tục nhập khẩu đá nhân tạo theo quy định hiện hành – từ điều kiện pháp lý, mã HS, thuế, hồ sơ chứng từ, quy trình từng bước đến những rủi ro thực tế từ góc nhìn của đơn vị forwarder có hơn 10 năm kinh nghiệm xử lý vật liệu xây dựng và hàng nặng nhập khẩu.
1. Điều kiện pháp lý khi làm thủ tục nhập khẩu đá nhân tạo
Đá nhân tạo không cần giấy phép nhập khẩu. Tuy nhiên, điểm quan trọng của thủ tục nhập khẩu đá nhân tạo nằm ở quy định quản lý chất lượng vật liệu xây dựng nhập khẩu theo Luật Chất lượng sản phẩm, hàng hóa (sửa đổi bởi Luật số 78/2025/QH15), Nghị định 37/2026/NĐ-CP và Thông tư 41/2026/TT-BXD, áp dụng từ ngày 01/7/2026.
| Điều Kiện | Nội Dung Chi Tiết |
|---|---|
| Tư cách người nhập khẩu | Doanh nghiệp có đăng ký kinh doanh ngành nghề phù hợp, mã số thuế, chữ ký số và tài khoản khai hải quan điện tử VNACCS; đá nhân tạo không thuộc danh mục cấm nhập khẩu và không cần giấy phép nhập khẩu |
| Phân loại mức độ rủi ro | Đá ốp lát (tự nhiên và nhân tạo), gồm các mã HS 6810.19.10 và 6810.19.90, thuộc Phụ lục III – nhóm rủi ro trung bình của Thông tư 41/2026/TT-BXD |
| Kiểm tra nhà nước trước thông quan | Hàng rủi ro trung bình không phải đăng ký kiểm tra nhà nước về chất lượng khi nhập khẩu; chỉ hàng rủi ro cao (Phụ lục II) mới phải kiểm tra tại Sở Xây dựng trước thông quan |
| Chứng nhận và công bố hợp quy | Bắt buộc chứng nhận hợp quy theo QCVN 16:2023/BXD (phương thức 2, 5 hoặc 7) và công bố hợp quy trước khi đưa hàng ra lưu thông trên thị trường (Điều 12 Thông tư 41/2026/TT-BXD và Thông tư 14/2026/TT-BKHCN) |
| Miễn, giảm | Theo Điều 86 Nghị định 37/2026/NĐ-CP, hàng nhập khẩu rủi ro trung bình đáp ứng điều kiện (cùng chủng loại, nhà sản xuất) không phải công bố hợp quy lại cho từng lô; giấy chứng nhận cấp trước ngày 01/7/2026 còn hiệu lực tiếp tục được sử dụng |
| Ghi nhãn hàng hóa | Hàng nhập khẩu có nhãn gốc và nhãn phụ tiếng Việt đủ nội dung theo quy định về nhãn hàng hóa (Nghị định 43/2017/NĐ-CP và văn bản sửa đổi) |
| Phạm vi mã HS | Phạm vi hợp quy gắn với danh mục mã HS trong Phụ lục III; sản phẩm đá nhân tạo nằm ngoài danh mục hoặc gạch, tấm gốm sứ (nhóm 6907) cần xác định riêng chính sách theo đúng bản chất hàng hóa |
Lưu ý thực tế: Nhiều doanh nghiệp quen với quy định cũ dễ nhầm lẫn khi làm thủ tục nhập khẩu đá nhân tạo. Từ ngày 01/7/2026, đá ốp lát nhân tạo không còn phải đăng ký kiểm tra nhà nước trước thông quan như trước đây, nhưng điều đó không có nghĩa là miễn chất lượng: giấy chứng nhận hợp quy và bản công bố hợp quy vẫn là điều kiện bắt buộc để bán hàng ra thị trường. Hàng đã thông quan nhưng chưa công bố hợp quy vẫn không được lưu thông.
2. Mã HS Code và thuế nhập khẩu đá nhân tạo
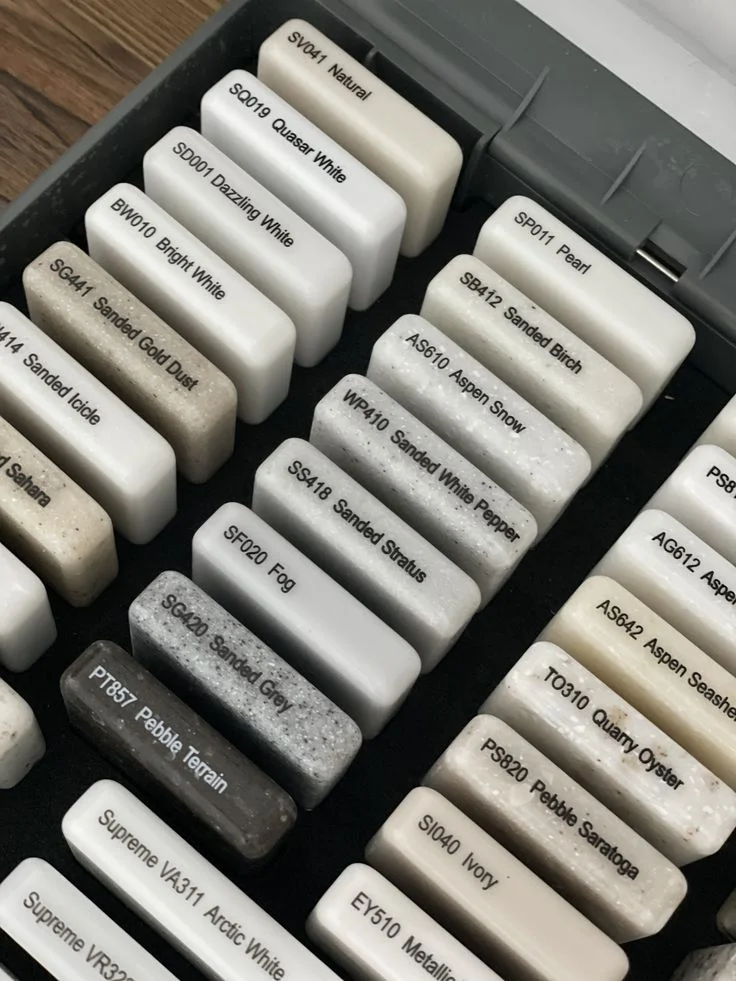
Đá nhân tạo thuộc nhóm 6810 của Chương 68 (các sản phẩm bằng xi măng, bê tông hoặc đá nhân tạo). Trong thủ tục nhập khẩu đá nhân tạo, hai mã quan trọng nhất là 6810.19.10 (tấm lát) và 6810.19.90 (loại khác), cũng là các mã nằm trong phạm vi hợp quy của Thông tư 41/2026/TT-BXD. Thuế nhập khẩu ưu đãi (MFN) của đá nhân tạo ở mức khoảng 35%, nhưng có thể về 0% khi có C/O ưu đãi từ ASEAN, Trung Quốc hoặc Ấn Độ.
| Loại Sản Phẩm | Mã HS 8 Số Tham Khảo | Thuế NK Ưu Đãi (MFN) | Quản Lý Chất Lượng |
|---|---|---|---|
| Tấm lát đá nhân tạo (tiles), đá ốp lát nhân tạo | 6810.19.10 | 35% | Rủi ro trung bình, công bố hợp quy |
| Sản phẩm đá nhân tạo ốp lát loại khác (tấm, slab…) | 6810.19.90 | Tra cứu theo biểu thuế | Rủi ro trung bình, công bố hợp quy |
| Sản phẩm bằng đá nhân tạo loại khác (một số nguồn dẫn mã 6810.99.00) | 6810.99.00 | khoảng 35% (tham khảo) | Xác định theo bản chất hàng hóa |
Lưu ý quan trọng về mã HS đá nhân tạo: Khi khai báo trong thủ tục nhập khẩu đá nhân tạo, phải mô tả đúng chủng loại (tấm lát, tấm slab, mặt bàn đã gia công), thành phần (thạch anh, gốc xi măng, nhựa polyester…), kích thước, độ dày và mục đích sử dụng. Đá nhân tạo ốp lát được phân biệt với đá tự nhiên (nhóm 6802) và gạch gốm sứ (nhóm 6907). Các mã HS và mức thuế trong bảng là thông tin tham khảo, cần đối chiếu biểu thuế hiện hành tại thời điểm mở tờ khai.
Mức thuế nhập khẩu đá nhân tạo theo xuất xứ
Xuất xứ ảnh hưởng rất lớn đến chi phí trong thủ tục nhập khẩu đá nhân tạo. Với mã 6810.19.10, mức thuế tham khảo như sau:
| Xuất Xứ | C/O Áp Dụng | Thuế NK | Ghi Chú |
|---|---|---|---|
| ASEAN | C/O Form D (ATIGA) | 0% | Áp dụng khi hàng đạt quy tắc xuất xứ ASEAN |
| Trung Quốc | C/O Form E (ACFTA) hoặc RCEP | 0% (ACFTA) / 17,5% (RCEP) | Nên chọn form cho mức thuế thấp hơn khi nhà cung cấp cấp được cả hai |
| Ấn Độ | C/O Form AI (AIFTA) | 0% | Theo hiệp định AIFTA khi đáp ứng điều kiện xuất xứ |
| Mỹ và các nước chưa có FTA | Không áp dụng | 35% (MFN) | Áp dụng thuế ưu đãi MFN; thuế thông thường khi không hưởng MFN khoảng 52,5% |
Thuế GTGT của đá nhân tạo
Trong thủ tục nhập khẩu đá nhân tạo, VAT của đá nhân tạo hiện là 8% theo Nghị quyết 204/2025/QH15 (giảm từ 10%), áp dụng từ ngày 01/7/2025 đến hết ngày 31/12/2026; đá nhân tạo không thuộc nhóm bị loại trừ như viễn thông, tài chính, bất động sản, sản phẩm kim loại, khai khoáng hay hàng chịu thuế tiêu thụ đặc biệt. Từ ngày 01/01/2027, VAT quay về 10% nếu không có chính sách kéo dài.
| Loại Thuế | Mức Thuế | Căn Cứ Tính | Ghi Chú |
|---|---|---|---|
| Thuế nhập khẩu ưu đãi (MFN) | khoảng 35% | Trị giá CIF | Mã 6810.19.10 |
| Thuế nhập khẩu ưu đãi đặc biệt (FTA) | có thể 0% | Trị giá CIF | Cần C/O đúng form (D, E, AI…) |
| Thuế nhập khẩu thông thường | khoảng 52,5% | Trị giá CIF | Khi không hưởng được thuế ưu đãi |
| VAT | 8% (đến 31/12/2026) | CIF + thuế nhập khẩu | Từ 01/01/2027 về 10% nếu không có chính sách kéo dài |
3. Hồ sơ thủ tục nhập khẩu đá nhân tạo
Bộ hồ sơ thủ tục nhập khẩu đá nhân tạo gồm hồ sơ hải quan thông thường và bộ hồ sơ chất lượng (chứng nhận, công bố hợp quy). Tên hàng, chủng loại, kích thước, nhà sản xuất và xuất xứ trên mọi chứng từ phải thống nhất.
| Chứng Từ | Chuẩn Bị Khi Nào | Lưu Ý Quan Trọng |
|---|---|---|
| Hợp đồng mua bán (Sales Contract) | Trước khi đặt cọc | Ghi rõ chủng loại, thành phần, kích thước, độ dày, nhà sản xuất, Incoterms và điều khoản cung cấp C/O, test report |
| Commercial Invoice | Trước khi hàng xuất | Mô tả đầy đủ tên hàng, quy cách (m², tấm, kiện), đơn giá; khớp với hợp đồng và test report |
| Packing List | Trước khi hàng xuất | Số kiện, số tấm, kích thước, trọng lượng, quy cách đóng gói (giá A-frame, kiện gỗ) |
| Bill of Lading | Sau khi hàng xuống tàu | Mô tả hàng và consignee khớp với hợp đồng và invoice |
| C/O (Chứng nhận xuất xứ) | Trước khi hàng xuất | Cực kỳ quan trọng: Form D, Form E, Form AI… giúp giảm thuế nhập khẩu từ khoảng 35% xuống 0% khi đủ điều kiện |
| Catalogue, test report, tài liệu kỹ thuật | Trước khi làm thủ tục hải quan | Là căn cứ xác định mã HS, đánh giá hợp quy theo QCVN 16:2023/BXD và giải trình khi hải quan tham vấn |
| Giấy chứng nhận hợp quy QCVN 16:2023/BXD | Trước khi hàng ra lưu thông | Do tổ chức chứng nhận được chỉ định cấp theo phương thức 2, 5 hoặc 7; phương thức 5 yêu cầu nhà máy có ISO 9001; giấy cấp trước ngày 01/7/2026 còn hiệu lực vẫn được sử dụng |
| Bản công bố hợp quy | Trước khi hàng ra lưu thông | Doanh nghiệp tự lập hoặc ủy quyền thực hiện theo Điều 12 Thông tư 41/2026/TT-BXD và Thông tư 14/2026/TT-BKHCN |
| Nhãn gốc và mẫu nhãn phụ tiếng Việt | Trước khi hàng về | Nhãn ghi đủ tên hàng, xuất xứ, nhà sản xuất; dán nhãn hợp quy khi bán ra thị trường |
| Tờ khai hải quan điện tử (VNACCS) | Khi đủ hồ sơ | Khai đúng mã HS 8 số, mô tả hàng, số C/O; khai thuế theo đúng mã và xuất xứ |
4. Quy trình thủ tục nhập khẩu đá nhân tạo từng bước
Dưới đây là sáu bước chuẩn của thủ tục nhập khẩu đá nhân tạo mà 3W Logistics áp dụng cho khách hàng nhập đá nhân tạo về Việt Nam:
Bước 1: Xác định chủng loại đá, mã HS và nhóm rủi ro
Trước khi đặt hàng, doanh nghiệp xác định chủng loại (tấm lát, slab, mặt bàn), thành phần, mã HS 8 số và kiểm tra sản phẩm có thuộc Phụ lục III Thông tư 41/2026/TT-BXD hay không. Đây là bước quyết định thủ tục nhập khẩu đá nhân tạo có kèm nghĩa vụ hợp quy hay không.
Bước 2: Ký hợp đồng, yêu cầu C/O và tài liệu chất lượng
Ở giai đoạn này của thủ tục nhập khẩu đá nhân tạo, hợp đồng cần ghi rõ nghĩa vụ cung cấp C/O đúng form để hưởng thuế ưu đãi, test report và chứng chỉ ISO 9001 của nhà máy nếu chọn phương thức 5. C/O phải được cấp trước khi hàng xuất, không thể xin hồi tố sau khi hàng đã lên tàu.
Bước 3: Chứng nhận hợp quy và chuẩn bị công bố hợp quy
Doanh nghiệp làm việc với tổ chức chứng nhận được chỉ định để đánh giá sản phẩm theo QCVN 16:2023/BXD, sau đó lập bản công bố hợp quy trước khi đưa hàng ra lưu thông. Với hàng rủi ro trung bình, không phải đăng ký kiểm tra nhà nước tại Sở Xây dựng trước thông quan; nếu đã có giấy chứng nhận hợp quy còn hiệu lực cho cùng sản phẩm thì tận dụng để tiết kiệm thời gian.
Bước 4: Vận chuyển đá nhân tạo
Trong thủ tục nhập khẩu đá nhân tạo, đá nhân tạo là hàng nặng, dễ nứt vỡ nên cần xếp trên giá A-frame hoặc kiện gỗ, chằng buộc kỹ trong container. Forwarder tư vấn phương án vận tải đường biển phù hợp, cân đối tải trọng container, đồng thời khuyến nghị mua bảo hiểm hàng hóa vì rủi ro vỡ, sứt mẻ cao.
Bước 5: Khai báo hải quan
Khi hàng về cảng, forwarder mở tờ khai VNACCS với đầy đủ mã HS, mô tả hàng và số C/O. Việc khai báo hải quan điện tử đúng ngay từ đầu giúp tránh phân luồng đỏ, tham vấn giá và truy thu thuế.
Bước 6: Nộp thuế, thông quan và công bố hợp quy trước khi lưu thông
Sau khi hồ sơ đầy đủ, doanh nghiệp nộp thuế nhập khẩu (nếu có) và VAT, nhận lệnh giao hàng, đưa hàng về kho. Trước khi bán ra thị trường, doanh nghiệp hoàn tất công bố hợp quy, dán nhãn hợp quy và lưu hồ sơ. Đây là bước cuối cùng của thủ tục nhập khẩu đá nhân tạo.
5. Cách tính thuế nhập khẩu đá nhân tạo
Khi làm thủ tục nhập khẩu đá nhân tạo, thuế nhập khẩu ưu đãi khoảng 35% nên C/O ảnh hưởng rất lớn đến chi phí. Ví dụ với lô tấm lát đá nhân tạo (HS 6810.19.10) giá CIF 1 tỷ đồng, so sánh trường hợp không có C/O ưu đãi (áp thuế MFN 35%) và có C/O ưu đãi đặc biệt (giả định thuế 0%), VAT 8%:
| Khoản Thuế / Chi Phí | Không có C/O ưu đãi (MFN 35%) | Có C/O ưu đãi (giả định 0%) |
|---|---|---|
| Giá CIF | 1.000.000.000 đồng | 1.000.000.000 đồng |
| Thuế nhập khẩu | 35% × 1.000tr = 350.000.000 đồng | 0% × 1.000tr = 0 đồng |
| Thuế VAT (8%) | 8% × (1.000 + 350)tr = 108.000.000 đồng | 8% × (1.000 + 0)tr = 80.000.000 đồng |
| Tổng thuế phải nộp | 458.000.000 đồng | 80.000.000 đồng |
| Tiết kiệm khi có C/O ưu đãi | 378.000.000 đồng trên một lô 1 tỷ đồng – chỉ từ một tờ C/O xin từ nhà cung cấp. Nếu VAT quay về 10% từ ngày 01/01/2027, VAT của lô có C/O sẽ là 100 triệu đồng. | |
Với thủ tục nhập khẩu đá nhân tạo, ngoài thuế còn có chi phí tuân thủ hợp quy và rủi ro tham vấn giá: hải quan có thể yêu cầu giải trình giá nếu giá khai thấp hơn mặt bằng, kéo dài thời gian thông quan và phát sinh phí lưu container, lưu bãi.
Từ kinh nghiệm thực tế của 3W Logistics: Với nhóm đá nhân tạo, chúng tôi thấy hai sai sót lặp lại nhiều nhất. Thứ nhất là không yêu cầu nhà cung cấp cấp C/O đúng form từ đầu, trên một lô 1 tỷ đồng khoản thuế tăng thêm có thể lên tới gần 400 triệu đồng. Thứ hai là nhầm rằng hàng rủi ro trung bình không cần hợp quy nên đưa hàng ra bán khi chưa công bố hợp quy, dẫn đến bị xử lý. Cả hai đều có thể phòng tránh nếu rà soát thủ tục nhập khẩu đá nhân tạo ngay từ khi chọn nhà cung cấp. – Ms. Apple, CCO, 3W Logistics
6. Những rủi ro phổ biến trong thủ tục nhập khẩu đá nhân tạo
Qua thực tế xử lý vật liệu xây dựng, các rủi ro dưới đây xuất hiện thường xuyên nhất trong thủ tục nhập khẩu đá nhân tạo và đều có cách phòng ngừa từ sớm:
| Rủi Ro | Biểu Hiện | Cách Phòng Ngừa |
|---|---|---|
| Bán hàng khi chưa công bố hợp quy | Hàng đã thông quan nhưng chưa có giấy chứng nhận, bản công bố hợp quy; bị xử lý khi kiểm tra thị trường, phải thu hồi hàng | Chuẩn bị chứng nhận và công bố hợp quy trước khi bán; tận dụng giấy chứng nhận cũ còn hiệu lực |
| Không có C/O hoặc C/O sai form | Mất ưu đãi, phải nộp thuế MFN khoảng 35%; trên mỗi lô hàng khoản chênh lệch có thể lên đến hàng trăm triệu đồng | Yêu cầu C/O ngay trong hợp đồng; kiểm tra form và điều kiện xuất xứ trước khi hàng xuất |
| Áp sai mã HS | Nhầm giữa 6810 (đá nhân tạo), 6802 (đá tự nhiên) và 6907 (gạch gốm sứ); sai thuế và sai chính sách quản lý | Mô tả thành phần, chủng loại, kích thước; tham vấn forwarder có kinh nghiệm hoặc xin ý kiến phân loại trước khi khai |
| Tham vấn giá | Giá khai thấp hơn mặt bằng nên hải quan yêu cầu giải trình, ấn định lại trị giá và thuế | Chuẩn bị catalogue, báo giá, hợp đồng, bằng chứng thanh toán; khai giá sát thực tế |
| Sai nhãn phụ tiếng Việt | Nhãn hàng hóa thiếu nội dung bắt buộc, bị yêu cầu khắc phục hoặc xử phạt | Chuẩn bị mẫu nhãn phụ từ trước khi hàng về; dán nhãn hợp quy đúng quy định |
| Vỡ, sứt mẻ khi vận chuyển | Tấm đá nứt vỡ do đóng gói, chằng buộc không đạt; tranh chấp với nhà cung cấp và hãng tàu | Yêu cầu đóng gói chuẩn trên giá A-frame hoặc kiện gỗ, chụp ảnh lúc đóng hàng, mua bảo hiểm hàng hóa |
FAQ – Câu hỏi thường gặp về thủ tục nhập khẩu đá nhân tạo
Câu hỏi 1: Nhập khẩu đá nhân tạo có cần giấy phép không?
Đá nhân tạo không cần giấy phép nhập khẩu và không thuộc danh mục cấm. Tuy nhiên, đá ốp lát nhân tạo thuộc nhóm rủi ro trung bình theo Thông tư 41/2026/TT-BXD nên phải chứng nhận, công bố hợp quy trước khi lưu thông. Đây là nội dung bắt buộc của thủ tục nhập khẩu đá nhân tạo.
Câu hỏi 2: Đá nhân tạo nhập khẩu có phải đăng ký kiểm tra nhà nước về chất lượng không?
Không. Từ ngày 01/7/2026, chỉ vật liệu xây dựng nhóm rủi ro cao mới phải đăng ký kiểm tra nhà nước trước thông quan tại Sở Xây dựng. Đá ốp lát nhân tạo thuộc nhóm rủi ro trung bình nên không phải kiểm tra tại cửa khẩu nhưng vẫn phải công bố hợp quy trước khi đưa ra lưu thông, đúng theo quy trình của thủ tục nhập khẩu đá nhân tạo.
Câu hỏi 3: Thuế nhập khẩu đá nhân tạo là bao nhiêu?
Thuế nhập khẩu ưu đãi của đá nhân tạo mã 6810.19.10 hiện khoảng 35%, thuế thông thường khoảng 52,5%. Hàng có C/O Form D (ASEAN), Form E (Trung Quốc) hoặc Form AI (Ấn Độ) hợp lệ có thể được thuế 0%. VAT 8% đến hết ngày 31/12/2026, sau đó về 10% nếu không có chính sách kéo dài.
Câu hỏi 4: Công bố hợp quy đá nhân tạo thực hiện trước hay sau khi thông quan?
Công bố hợp quy phải hoàn tất trước khi đưa hàng ra lưu thông trên thị trường, không phải điều kiện để thông quan đối với hàng rủi ro trung bình. Tuy vậy doanh nghiệp nên chuẩn bị sớm giấy chứng nhận hợp quy trong thủ tục nhập khẩu đá nhân tạo để không bị chậm tiến độ bán hàng sau khi nhận hàng.
Câu hỏi 5: Giấy chứng nhận hợp quy cấp trước ngày 01/7/2026 có còn dùng được không?
Giấy chứng nhận hợp quy theo QCVN 16:2023/BXD đã được cấp trước ngày 01/7/2026 và còn hiệu lực tiếp tục được sử dụng theo quy định chuyển tiếp của Thông tư 41/2026/TT-BXD. Doanh nghiệp vẫn cần bảo đảm thông tin sản phẩm, nhà sản xuất khớp với lô hàng nhập khẩu.
3W Logistics hỗ trợ thủ tục nhập khẩu đá nhân tạo như thế nào?
Là công ty giao nhận vận tải có đăng ký OTI-NVOCC với FMC bond (Federal Maritime Commission) tại Mỹ và hơn 10 năm kinh nghiệm xử lý vật liệu xây dựng và hàng nặng nhập khẩu, 3W Logistics cung cấp dịch vụ trọn gói cho doanh nghiệp về thủ tục nhập khẩu đá nhân tạo – từ tư vấn mã HS, thuế đến khi hàng về kho. Doanh nghiệp có thể tham khảo thêm bài viết về thủ tục nhập khẩu kính xây dựng của 3W để so sánh cơ chế quản lý vật liệu xây dựng.
- Tư vấn mã HS và tính thuế thực tế trước khi đặt hàng: Xác định mã HS 8 số theo chủng loại đá, tính thuế nhập khẩu và VAT theo từng xuất xứ – giúp doanh nghiệp có con số chi phí chính xác trước khi đàm phán hợp đồng.
- Hướng dẫn xin C/O đúng form từ nhà cung cấp: Phối hợp với nhà cung cấp về Form D, Form E, Form AI; kiểm tra C/O trước khi hàng lên tàu để bảo đảm hợp lệ.
- Rà soát nghĩa vụ chứng nhận và công bố hợp quy: Đối chiếu sản phẩm với Phụ lục III Thông tư 41/2026/TT-BXD, kết nối tổ chức chứng nhận được chỉ định để lô hàng đủ điều kiện lưu thông ngay sau thông quan.
- Vận chuyển đường biển hàng nặng: Tư vấn cách đóng hàng trên giá A-frame, xếp container, cân đối tải trọng; theo dõi hành trình lô hàng theo thời gian thực.
- Khai báo hải quan điện tử VNACCS: Khai đúng mã HS, mô tả hàng và số C/O; xử lý nhanh khi hải quan yêu cầu bổ sung chứng từ hoặc tham vấn giá.
- Tư vấn bảo hiểm hàng hóa: Hỗ trợ mua bảo hiểm phù hợp cho hàng dễ vỡ và phối hợp giám định khi có tổn thất.
Tại sao chọn 3W Logistics cho lô hàng đá nhân tạo nhập khẩu? thủ tục nhập khẩu đá nhân tạo đòi hỏi xử lý đồng thời nhiều lớp vấn đề: phân loại đúng mã HS, tối ưu C/O, nghĩa vụ hợp quy theo Thông tư 41/2026/TT-BXD và vận chuyển an toàn hàng nặng, dễ vỡ. Một sai sót về hồ sơ hay xuất xứ có thể khiến doanh nghiệp mất hàng trăm triệu đồng chỉ trên một lô hàng. Chúng tôi đồng hành từ khâu chọn nhà cung cấp đến khi hàng về kho. Liên hệ 3W để được tư vấn cụ thể trước khi ký hợp đồng mua đá.
Địa chỉ: 34 Bạch Đằng, phường Tân Sơn Hòa, TP.HCM
Hotline: +84 28 3535 0087
____________________________
3W Logistics CN Hà Nội
Địa chỉ: 81A Trần Quốc Toản, phường Cửa Nam, Hà Nội
Hotline: +84 24 3202 0482
____________________________
3W Logistics CN Hải Phòng
Địa chỉ: 8A Lô 28 Lê Hồng Phong, phường Gia Viên, Hải Phòng
Hotline: +84 225 355 5939
____________________________
3W LOGISTICS CO., LTD – We here serve you there!
Email: info@3w-logistics.com
Website: www.3w-logistics.com
Ms. Apple là CCO (Giám đốc Kinh doanh) tại 3W Logistics, có hơn 10 năm kinh nghiệm trong lĩnh vực sales và điều hành hoạt động kinh doanh.
Tại 3W Logistics, Ms. Apple phụ trách định hướng chiến lược kinh doanh, phát triển khách hàng doanh nghiệp, quản lý đội ngũ hơn 50 nhân viên sales và tối ưu hiệu quả hoạt động kinh doanh trong lĩnh vực logistics.
Với kinh nghiệm thực tế trong quản lý sales và phát triển thị trường, Ms. Apple thường chia sẻ các góc nhìn chuyên môn về giải pháp logistics cho doanh nghiệp, vận tải quốc tế, freight forwarding, quản lý khách hàng, phát triển tuyến dịch vụ và chiến lược tăng trưởng trong ngành logistics.


