
Quy trình thủ tục nhập khẩu chất tẩy rửa | Rủi ro cần lưu ý
Thủ tục nhập khẩu chất tẩy rửa nhìn bề ngoài giống một lô hàng tiêu dùng thông thường, nhưng thực tế lại nằm giữa hai nhóm quy định khó nhất của hoạt động nhập khẩu: quản lý hóa chất và ghi nhãn hàng hóa. Chất tẩy rửa thành phẩm không thuộc diện cấm nhập khẩu và thường không cần giấy phép nhập khẩu riêng. Tuy nhiên, phần hồ sơ kỹ thuật – phiếu an toàn hóa chất, thành phần, hàm lượng hóa chất nguy hiểm – mới là yếu tố quyết định lô hàng có thông quan suôn sẻ hay không.
Từ ngày 1/1/2026, Luật Hóa chất 2025 (Luật số 69/2025/QH15) chính thức có hiệu lực, cùng với Nghị định 24/2026/NĐ-CP, Nghị định 25/2026/NĐ-CP, Nghị định 26/2026/NĐ-CP và Thông tư 01/2026/TT-BCT ban hành ngày 17/1/2026.
Bộ văn bản này thay thế Luật Hóa chất 2007 và Thông tư 32/2017/TT-BCT, nên doanh nghiệp vẫn làm theo quy trình cũ rất dễ bị hải quan yêu cầu bổ sung hồ sơ, chậm thông quan và phát sinh phí lưu bãi. Vì vậy, nắm chắc thủ tục nhập khẩu chất tẩy rửa theo bộ văn bản mới là yêu cầu bắt buộc với mọi nhà nhập khẩu.
Bài viết này 3W Logistics trình bày toàn bộ quy trình thủ tục nhập khẩu chất tẩy rửa theo quy định hiện hành đến tháng 9/2026 – từ điều kiện pháp lý, mã HS, thuế nhập khẩu và VAT, hồ sơ chứng từ, quy trình từng bước đến những rủi ro thực tế từ góc nhìn của đơn vị forwarder có hơn 10 năm kinh nghiệm xử lý nhóm hàng hóa chất và hàng tiêu dùng nhập khẩu.
1. Điều kiện pháp lý và chính sách quản lý khi nhập khẩu chất tẩy rửa
Đây là phần doanh nghiệp cần rà soát đầu tiên trong thủ tục nhập khẩu chất tẩy rửa, căn cứ theo Luật Hóa chất 2025, Thông tư 01/2026/TT-BCT và Nghị định 292/2026/NĐ-CP (có hiệu lực từ ngày 5/9/2026, thay thế Nghị định 69/2018/NĐ-CP).
| Điều Kiện | Nội Dung Chi Tiết |
|---|---|
| Chính sách nhập khẩu chung | Chất tẩy rửa thành phẩm (nước giặt, nước rửa chén, nước lau sàn, bột giặt, nước tẩy…) không thuộc Danh mục hàng hóa cấm nhập khẩu tại Phụ lục I Nghị định 292/2026/NĐ-CP và không cần giấy phép nhập khẩu riêng. Ngoại lệ: sản phẩm chứa hóa chất nguy hiểm thuộc Danh mục hóa chất cấm theo Luật Đầu tư, hoặc chứa chất bị kiểm soát theo cam kết bảo vệ tầng ô-dôn – thuộc nhóm hàng cấm nhập khẩu |
| Khai báo hóa chất nhập khẩu | Bắt buộc trước khi thông quan với hóa chất thuộc Chương 28 và Chương 29 (nguyên liệu như xút, axit…), thực hiện trên Cổng thông tin một cửa quốc gia theo Mẫu 13a Phụ lục XIII Thông tư 01/2026/TT-BCT. Được miễn khi nhập khẩu dưới 10 kg/hóa đơn, hoặc nhập khẩu hỗn hợp chất không thuộc Chương 28, 29 (như chế phẩm tẩy rửa thành phẩm) dù có chứa hóa chất của hai chương này |
| Hóa chất cần kiểm soát đặc biệt | Danh mục tại Phụ lục III Nghị định 24/2026/NĐ-CP. Nhóm 1 do Cục Hóa chất (Bộ Công Thương) cấp phép, nhóm 2 do UBND cấp tỉnh cấp phép; giấy phép cấp theo từng hóa đơn, có hiệu lực 6 tháng và gia hạn 1 lần không quá 6 tháng. Sản phẩm tẩy rửa dùng trong gia dụng chứa các hóa chất này thuộc diện miễn giấy phép; nguyên liệu nhập khẩu riêng lẻ hoặc ở nồng độ từ ngưỡng miễn trừ trở lên (nhóm 1 từ 1%, nhóm 2 từ 5%) vẫn phải có giấy phép |
| Hóa chất có điều kiện | Danh mục tại Phụ lục II Nghị định 24/2026/NĐ-CP. Nhập khẩu để tự sử dụng: công bố mục đích sử dụng trên Cơ sở dữ liệu chuyên ngành hóa chất; nhập khẩu để kinh doanh: phải có Giấy chứng nhận đủ điều kiện sản xuất, kinh doanh hóa chất có điều kiện |
| Công bố hóa chất nguy hiểm trong sản phẩm | Phụ lục XIX Thông tư 01/2026/TT-BCT quy định 10 hóa chất nguy hiểm phải công bố khi sản xuất, nhập khẩu hàng hóa chứa chúng – trong đó nhóm tẩy rửa liên quan đến Acetone, Methanol, Formaldehyde và Hydrochloric acid. Doanh nghiệp khai báo theo từng lô lên Cơ sở dữ liệu chuyên ngành hóa chất, kèm kết quả thử nghiệm của phòng thử nghiệm đủ điều kiện |
| Chế phẩm diệt khuẩn | Chất tẩy rửa có công dụng diệt khuẩn (nước rửa tay sát khuẩn, nước tẩy rửa diệt khuẩn gia dụng và y tế) thuộc phạm vi Nghị định 91/2016/NĐ-CP (sửa đổi bởi Nghị định 129/2024/NĐ-CP): phải có Giấy chứng nhận đăng ký lưu hành (hiệu lực 5 năm); hồ sơ đăng ký chế phẩm nhập khẩu cần Giấy chứng nhận lưu hành tự do |
| Nhãn hàng hóa | Theo Nghị định 37/2026/NĐ-CP (hiệu lực từ 23/1/2026): nhãn gốc tối thiểu có tên hàng hóa, xuất xứ, tên và địa chỉ nhà sản xuất; trước khi lưu thông phải bổ sung nhãn phụ tiếng Việt kèm cảnh báo an toàn, hướng dẫn sử dụng và bảo quản. Hóa chất phải được phân loại theo GHS từ phiên bản 2 (2007) trở lên |
| Kiểm tra chất lượng | Theo thực tế thông quan, phần lớn chất tẩy rửa thông thường không thuộc diện kiểm tra nhà nước về chất lượng bắt buộc tại cửa khẩu; tuy nhiên hải quan có thể yêu cầu SDS, catalogue và tài liệu kỹ thuật để xác định bản chất hàng hóa và mã HS |
Lưu ý thực tế: Ranh giới quan trọng nhất trong thủ tục nhập khẩu chất tẩy rửa là phân biệt thành phẩm (Chương 34) với nguyên liệu hóa chất (Chương 28, 29). Nhập nguyên liệu như xút hay axit phải khai báo hóa chất trước thông quan, còn nhập nước giặt, nước rửa chén thành phẩm thì chủ yếu vướng ở SDS, nhãn phụ và công bố hàm lượng. Theo quy định chuyển tiếp, hóa chất mới được bổ sung vào danh mục cần kiểm soát đặc biệt tại Nghị định 24/2026/NĐ-CP được miễn xuất trình giấy phép nhập khẩu đến trước ngày 31/12/2026 – doanh nghiệp nên chuẩn bị giấy phép sớm cho các lô hàng từ năm 2027.
2. Mã HS Code và thuế nhập khẩu chất tẩy rửa
Chất tẩy rửa chủ yếu thuộc nhóm 3402 (Chương 34), một số chế phẩm chuyên dụng thuộc Chương 38. Xác định đúng mã HS 8 số là bước ảnh hưởng trực tiếp đến thuế suất và chính sách chuyên ngành trong thủ tục nhập khẩu chất tẩy rửa: hàng đóng gói để bán lẻ (phân nhóm 3402.50) và hàng không đóng gói bán lẻ (phân nhóm 3402.90) có cách phân loại khác nhau, còn chế phẩm khử trùng thuộc nhóm 3808 phải qua quản lý của ngành y tế.
| Mã HS | Mô Tả Chi Tiết | Thuế NK (MFN) |
|---|---|---|
| Nhóm 3402 – Chất hữu cơ hoạt động bề mặt; chế phẩm giặt, rửa và làm sạch | ||
| 3402.50.11 | Chế phẩm hoạt động bề mặt, đã đóng gói để bán lẻ, dạng lỏng | 8% |
| 3402.50.12 | Chế phẩm giặt, rửa hoặc làm sạch dạng anion (nước giặt, nước rửa chén, nước tẩy rửa…), đã đóng gói để bán lẻ, dạng lỏng | 10% |
| 3402.90.12 | Chế phẩm giặt, rửa hoặc làm sạch dạng anion, loại khác (không đóng gói bán lẻ, thường dùng công nghiệp), dạng lỏng | 10% |
| 3402.90.13 | Chế phẩm giặt, rửa hoặc làm sạch khác, kể cả chế phẩm tẩy trắng, làm sạch hoặc tẩy nhờn, dạng lỏng | Tra cứu theo Biểu thuế hiện hành |
| Nhóm 3808 – Chế phẩm khử trùng, diệt khuẩn (thuộc quản lý của ngành y tế) | ||
| 3808.94.20 / 3808.94.90 | Chế phẩm khử trùng, diệt khuẩn dạng lỏng (nước sát trùng, nước rửa tay sát khuẩn có số đăng ký lưu hành) | Tra cứu theo Biểu thuế hiện hành |
Lưu ý quan trọng về mã HS chất tẩy rửa: Khi khai báo hải quan trong thủ tục nhập khẩu chất tẩy rửa, phải khai đầy đủ dạng sản phẩm (lỏng, bột, viên), loại chất hoạt động bề mặt (anion, cation, không phân ly), có đóng gói để bán lẻ hay không, thành phần chính và công dụng. Mô tả chung chung như “hóa chất tẩy rửa” là nguyên nhân phổ biến khiến hải quan phân loại lại, truy thu thuế và xử phạt. Mức thuế MFN trong bảng chỉ mang tính tham khảo – cần đối chiếu Biểu thuế xuất nhập khẩu tại thời điểm mở tờ khai.
Mức thuế nhập khẩu chất tẩy rửa theo xuất xứ
| Xuất Xứ | C/O Áp Dụng | Thuế NK | Ghi Chú |
|---|---|---|---|
| ASEAN (Thái Lan, Indonesia, Malaysia…) | C/O Form D (ATIGA) | 0% | Nguồn hàng tẩy rửa nhập khẩu lớn của Việt Nam; hàng phải đáp ứng quy tắc xuất xứ ATIGA |
| Trung Quốc | C/O Form E (ACFTA) hoặc C/O RCEP | 0% (ACFTA) / 5% (RCEP) | Nên ưu tiên ACFTA nếu hàng đáp ứng quy tắc xuất xứ |
| Hàn Quốc | C/O Form AK, Form KV hoặc RCEP | 0% / 5% (RCEP) | Chọn hiệp định có lợi nhất theo từng lô hàng |
| Nhật Bản | C/O Form AJ, Form VJ, CPTPP hoặc RCEP | 0% / 5,5% (RCEP) | CPTPP, AJCEP và VJEPA cùng cho mức 0% |
| EU, Anh | Chứng từ xuất xứ theo EVFTA / UKVFTA | 1,2% | Hàng phải đáp ứng quy tắc xuất xứ của từng hiệp định |
| Ấn Độ | C/O Form AI (AIFTA) | 0% | Áp dụng khi có C/O hợp lệ |
| Mỹ | Chưa có FTA với Việt Nam | 10% (MFN) | Chịu thuế MFN của Biểu thuế ưu đãi |
Các mức thuế FTA trong bảng là mức tham khảo với mã 3402.50.12; hàng chỉ được hưởng thuế ưu đãi đặc biệt khi có chứng từ xuất xứ hợp lệ và đáp ứng quy tắc xuất xứ của hiệp định, nếu không sẽ áp dụng thuế MFN. Doanh nghiệp nên tính trước thuế theo từng xuất xứ ngay từ đầu thủ tục nhập khẩu chất tẩy rửa để chọn nhà cung cấp tối ưu chi phí.
3. Hồ sơ thủ tục nhập khẩu chất tẩy rửa
Bộ hồ sơ thủ tục nhập khẩu chất tẩy rửa gồm chứng từ hải quan thông thường cộng thêm lớp hồ sơ kỹ thuật về hóa chất. Sự nhất quán giữa tên sản phẩm, thành phần, mã CAS và hàm lượng trên SDS, Invoice, catalogue và tờ khai là yêu cầu không thể thỏa hiệp khi làm việc với hải quan.
| Chứng Từ | Chuẩn Bị Khi Nào | Lưu Ý Quan Trọng |
|---|---|---|
| Hợp đồng mua bán (Sales Contract) | Trước khi đặt cọc | Ghi rõ tên thương mại, thành phần chính, dạng và quy cách đóng gói, Incoterms và điều khoản nhà cung cấp phải cung cấp SDS, C/O |
| Commercial Invoice và Packing List | Trước khi hàng xuất | Mô tả hàng hóa thống nhất với SDS: tên sản phẩm, dạng (lỏng/bột), dung tích hoặc khối lượng từng đơn vị, số lượng; tránh mô tả chung “hóa chất tẩy rửa” |
| Bill of Lading / AWB | Sau khi hàng lên tàu, máy bay | Consignee khớp với doanh nghiệp nhập khẩu; hàng nguy hiểm phải thể hiện đúng số UN và nhóm IMDG |
| C/O (Chứng nhận xuất xứ) | Trước khi hàng xuất (nhà cung cấp xin) | Đúng mẫu hiệp định để hưởng thuế ưu đãi; kiểm tra khớp 100% với Invoice và B/L |
| Phiếu an toàn hóa chất (SDS) | Trước khi hàng về | Theo 16 nội dung tại Phụ lục I Thông tư 01/2026/TT-BCT; nên có bản dịch tiếng Việt vì hồ sơ khai báo và cấp phép hóa chất yêu cầu SDS tiếng Việt |
| Thành phần, mã CAS, hàm lượng và kết quả thử nghiệm | Trước khi hàng về | Cần khi sản phẩm chứa hóa chất thuộc Phụ lục XIX để công bố theo từng lô hàng lên Cơ sở dữ liệu chuyên ngành hóa chất |
| Thông tin khai báo hóa chất nhập khẩu (Mẫu 13a) | Trước khi thông quan | Áp dụng với nguyên liệu Chương 28, 29 từ 10 kg/hóa đơn; hóa đơn thương mại kèm bản dịch tiếng Việt và SDS; nhận phản hồi (Mẫu 13b) trên Cổng một cửa quốc gia |
| Giấy phép nhập khẩu hóa chất cần kiểm soát đặc biệt | Trước khi hàng về (nếu thuộc diện) | Cấp theo từng hóa đơn, hiệu lực 6 tháng; số giấy phép ghi trên tờ khai hải quan |
| Giấy chứng nhận đăng ký lưu hành chế phẩm diệt khuẩn | Trước khi đặt hàng (nếu thuộc diện) | Do cơ quan y tế có thẩm quyền cấp, hiệu lực 5 năm; hồ sơ đăng ký chế phẩm nhập khẩu cần Giấy chứng nhận lưu hành tự do |
| Nhãn gốc và mẫu nhãn phụ tiếng Việt | Trước khi hàng lưu thông | Nhãn phụ bổ sung theo Nghị định 37/2026/NĐ-CP, gồm cảnh báo an toàn, hướng dẫn sử dụng, bảo quản |
| Tờ khai hải quan điện tử (VNACCS) | Khi đủ hồ sơ | Khai đúng mã HS 8 số, số C/O, số khai báo hóa chất hoặc số giấy phép (nếu có) |
Hồ sơ càng đầy đủ và nhất quán, thời gian hoàn tất thủ tục nhập khẩu chất tẩy rửa tại cửa khẩu càng ngắn.
4. Quy trình thủ tục nhập khẩu chất tẩy rửa từng bước
Quy trình thủ tục nhập khẩu chất tẩy rửa dưới đây áp dụng cho lô hàng thành phẩm; nguyên liệu hóa chất và chế phẩm diệt khuẩn cần bổ sung các bước theo mục 1.
Bước 1: Phân loại sản phẩm và rà soát thành phần trước khi đặt hàng
Đây là bước tiết kiệm nhiều chi phí nhất trong thủ tục nhập khẩu chất tẩy rửa. Doanh nghiệp yêu cầu nhà cung cấp gửi SDS, thành phần và mã CAS để xác định sản phẩm là thành phẩm hay nguyên liệu, có công bố công dụng diệt khuẩn hay không, có chứa hóa chất thuộc Phụ lục XIX, hóa chất cần kiểm soát đặc biệt hoặc chất bị kiểm soát theo cam kết bảo vệ tầng ô-dôn hay không.
Bước 2: Ký hợp đồng, xác định mã HS và yêu cầu C/O
Sau khi rà soát, để đúng trình tự thủ tục nhập khẩu chất tẩy rửa, doanh nghiệp ký hợp đồng ghi rõ tên thương mại, thành phần, quy cách đóng gói và điều khoản cung cấp SDS, C/O theo hiệp định tương ứng. Đồng thời xác nhận mã HS 8 số để tính trước chi phí thuế thực tế – C/O không thể xin bổ sung sau khi hàng đã xuất nếu không đúng quy định của hiệp định.
Bước 3: Hoàn tất khai báo, công bố và giấy phép (nếu thuộc diện)
Đây là phần dễ bị bỏ sót nhất của thủ tục nhập khẩu chất tẩy rửa theo Luật Hóa chất 2025. Với nguyên liệu Chương 28, 29, doanh nghiệp khai báo hóa chất nhập khẩu trên Cổng thông tin một cửa quốc gia trước khi thông quan. Với sản phẩm chứa hóa chất thuộc Phụ lục XIX, thực hiện công bố thông tin theo lô hàng. Với hóa chất cần kiểm soát đặc biệt, xin giấy phép nhập khẩu; với chế phẩm diệt khuẩn, hoàn tất đăng ký lưu hành trước khi đặt hàng.
Bước 4: Vận chuyển đường biển hoặc đường hàng không
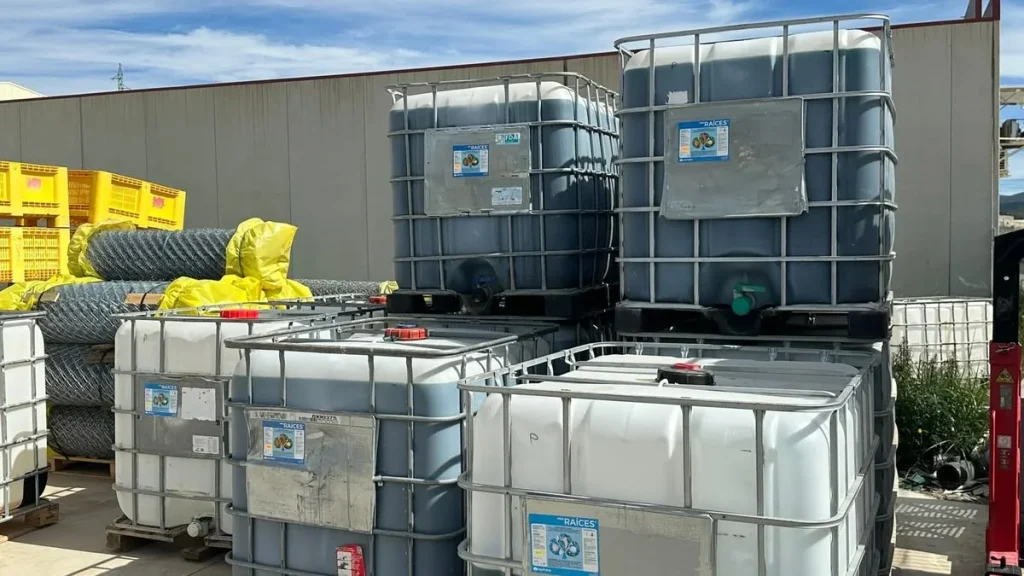
Trong thủ tục nhập khẩu chất tẩy rửa, khâu vận chuyển ảnh hưởng nhiều đến chi phí và mức độ an toàn của lô hàng. Chất tẩy rửa dạng lỏng thường được đóng chai, can hoặc thùng phuy, xếp trên pallet trong container 20 feet hoặc 40 feet; lô nhỏ có thể đi hàng lẻ (LCL) hoặc đường hàng không. Nếu sản phẩm có tính ăn mòn, dễ cháy (chứa axit mạnh, kiềm mạnh, dung môi), phải khai báo là hàng nguy hiểm theo IMDG Code khi đi đường biển và IATA DGR khi đi đường hàng không – thông tin số UN và nhóm nguy hiểm lấy từ mục 14 của SDS.
Bước 5: Khai báo hải quan, nộp thuế và xử lý phân luồng
Đây là bước cốt lõi của thủ tục nhập khẩu chất tẩy rửa. Khi hàng cập cảng hoặc sân bay, forwarder mở tờ khai VNACCS với đầy đủ mã HS 8 số, số C/O, số khai báo hóa chất hoặc số giấy phép (nếu có). Với tờ khai bị phân luồng vàng hoặc đỏ, hải quan có thể yêu cầu bổ sung SDS, catalogue, giải trình thành phần hoặc lấy mẫu phân tích để xác định mã HS. Sau khi hải quan xác nhận số thuế, doanh nghiệp nộp thuế nhập khẩu và VAT.
Bước 6: Thông quan, nhận hàng và hoàn thiện nhãn phụ trước khi lưu thông
Bước cuối của thủ tục nhập khẩu chất tẩy rửa không dừng ở thông quan. Sau khi nộp thuế và được thông quan, doanh nghiệp nhận D/O, đưa hàng về kho. Trước khi bán ra thị trường, phải hoàn thiện nhãn phụ tiếng Việt theo Nghị định 37/2026/NĐ-CP; với hàng chứa hóa chất nguy hiểm thuộc diện công bố, thông tin thành phần, hàm lượng và khuyến cáo hạn chế sử dụng phải thể hiện trên nhãn hàng hóa hoặc website về hàng hóa.
5. Cách tính thuế nhập khẩu chất tẩy rửa
Nắm rõ cách tính thuế giúp doanh nghiệp dự toán chi phí của thủ tục nhập khẩu chất tẩy rửa chính xác. Chất tẩy rửa chịu hai lớp thuế cộng dồn – thuế nhập khẩu và thuế giá trị gia tăng (VAT), không chịu thuế tiêu thụ đặc biệt. Theo Nghị định 174/2025/NĐ-CP, VAT giảm từ 10% xuống 8% từ ngày 1/7/2025 đến hết ngày 31/12/2026 – nhóm sản phẩm hóa chất, trong đó có chất tẩy rửa, nằm trong diện được giảm; từ 1/1/2027, nếu chưa có chính sách kéo dài mới, mức thuế sẽ trở về 10%. Ví dụ với lô nước giặt dạng anion, đóng gói bán lẻ (mã 3402.50.12) nhập từ Thái Lan, giá CIF 500 triệu đồng, so sánh trường hợp không có và có C/O Form D:
| Khoản Thuế / Chi Phí | Không có C/O Form D (MFN 10%) | Có C/O Form D ATIGA (0%) |
|---|---|---|
| Giá CIF | 500.000.000 đồng | 500.000.000 đồng |
| Thuế nhập khẩu | 10% × 500tr = 50.000.000 đồng | 0% × 500tr = 0 đồng |
| Thuế VAT (8%) | 8% × (500 + 50)tr = 44.000.000 đồng | 8% × (500 + 0)tr = 40.000.000 đồng |
| Tổng thuế phải nộp | 94.000.000 đồng | 40.000.000 đồng |
| Tiết kiệm khi có C/O Form D | 54.000.000 đồng chỉ từ một bộ C/O hợp lệ. Nếu lô hàng thông quan sau ngày 1/1/2027 với VAT 10%, tổng thuế lần lượt là 105 triệu đồng (không C/O) và 50 triệu đồng (có C/O) – chênh lệch 55 triệu đồng trên mỗi 500 triệu đồng giá CIF. | |
Từ kinh nghiệm thực tế của 3W Logistics: Với thủ tục nhập khẩu chất tẩy rửa, chúng tôi thường thấy hai sai sót gây chậm trễ nhiều nhất. Thứ nhất là hồ sơ mô tả hàng hóa quá chung chung, thiếu SDS và thành phần – hải quan không đủ căn cứ xác định mã HS nên chuyển luồng, yêu cầu giải trình hoặc phân tích mẫu, lô hàng nằm tại cảng phát sinh phí lưu bãi. Thứ hai là không yêu cầu C/O ngay từ hợp đồng nên phải nộp thuế MFN thay vì thuế ưu đãi FTA. Cả hai sai sót này hoàn toàn có thể phòng tránh nếu doanh nghiệp rà soát hồ sơ kỹ thuật trước khi đặt hàng. – Ms. Apple, CCO, 3W Logistics
6. Những rủi ro phổ biến trong thủ tục nhập khẩu chất tẩy rửa
| Rủi Ro | Biểu Hiện | Cách Phòng Ngừa |
|---|---|---|
| Thiếu hoặc sai SDS, thành phần | Hải quan không xác định được bản chất hàng hóa và mã HS, yêu cầu bổ sung hồ sơ hoặc lấy mẫu phân tích – lô hàng lưu bãi kéo dài | Yêu cầu SDS đúng mẫu 16 nội dung của Phụ lục I Thông tư 01/2026/TT-BCT từ nhà sản xuất trước khi đặt hàng; đối chiếu tên và thành phần trên mọi chứng từ |
| Áp sai mã HS | Nhầm hàng bán lẻ với không bán lẻ, dạng anion với dạng khác, hoặc chất tẩy rửa với chế phẩm diệt khuẩn – bị phân loại lại, truy thu thuế và xử phạt | Xác nhận mã HS theo thành phần, dạng sản phẩm và quy cách đóng gói trước khi mở tờ khai; tham vấn forwarder có kinh nghiệm nhóm hàng hóa chất |
| Bỏ sót khai báo hóa chất hoặc công bố hàm lượng | Nguyên liệu Chương 28, 29 chưa khai báo; hàng chứa Acetone, Methanol, Formaldehyde, Hydrochloric acid chưa công bố theo Phụ lục XIX | Rà soát mã CAS với Nghị định 24/2026/NĐ-CP và Phụ lục XIX Thông tư 01/2026/TT-BCT ngay khi nhận SDS |
| Chế phẩm diệt khuẩn chưa có số đăng ký lưu hành | Không thể đưa hàng ra lưu thông hợp pháp dù đã thông quan; có nguy cơ bị xử lý vi phạm | Xác định sản phẩm có công bố công dụng diệt khuẩn hay không; nếu có, hoàn tất đăng ký lưu hành trước khi đặt hàng |
| Không có C/O hoặc C/O không hợp lệ | Phải nộp thuế MFN thay vì mức ưu đãi FTA, làm tăng đáng kể chi phí nhập khẩu | Đưa điều khoản C/O vào hợp đồng; kiểm tra quy tắc xuất xứ; đối chiếu C/O khớp 100% với Invoice và B/L |
| Nhãn hàng hóa không đúng quy định | Thiếu nhãn phụ tiếng Việt hoặc thiếu cảnh báo an toàn khi lưu thông – bị xử phạt và buộc khắc phục | Chuẩn bị mẫu nhãn phụ theo Nghị định 37/2026/NĐ-CP trước khi hàng về, dán nhãn trước khi đưa hàng ra thị trường |
Phần lớn rủi ro trong thủ tục nhập khẩu chất tẩy rửa thường xuất phát từ khâu chuẩn bị hồ sơ trước khi đặt hàng, không phải từ khâu làm việc tại cảng.
FAQ – Câu hỏi thường gặp về thủ tục nhập khẩu chất tẩy rửa
Câu hỏi 1: Thủ tục nhập khẩu chất tẩy rửa cần những giấy tờ gì?
Bộ hồ sơ đầy đủ cho thủ tục nhập khẩu chất tẩy rửa gồm:
- Hợp đồng mua bán, Commercial Invoice và Packing List;
- Bill of Lading hoặc AWB;
- C/O theo hiệp định thương mại tự do tương ứng (nếu hưởng thuế ưu đãi);
- Phiếu an toàn hóa chất (SDS), thành phần và mã CAS của sản phẩm;
- Thông tin khai báo hóa chất nhập khẩu, giấy phép hoặc giấy chứng nhận đăng ký lưu hành (nếu thuộc diện quản lý);
- Nhãn gốc, mẫu nhãn phụ tiếng Việt và tờ khai hải quan điện tử VNACCS.
Hồ sơ chuẩn bị đầy đủ ngay từ đầu giúp thủ tục nhập khẩu chất tẩy rửa hoàn tất nhanh và hạn chế phát sinh chi phí.
Câu hỏi 2: Nhập khẩu chất tẩy rửa có cần xin giấy phép không?
Chất tẩy rửa thành phẩm thông thường không cần giấy phép nhập khẩu riêng, nên thủ tục nhập khẩu chất tẩy rửa chủ yếu là thủ tục hải quan kèm hồ sơ kỹ thuật. Giấy phép chỉ phát sinh trong các trường hợp đặc thù: nhập khẩu hóa chất cần kiểm soát đặc biệt ở dạng nguyên liệu hoặc nồng độ vượt ngưỡng miễn trừ, nhập khẩu hóa chất cấm, hoặc chế phẩm có công dụng diệt khuẩn cần đăng ký lưu hành. Riêng nguyên liệu thuộc Chương 28 và 29 phải khai báo hóa chất trước khi thông quan.
Câu hỏi 3: Thuế nhập khẩu chất tẩy rửa hiện nay là bao nhiêu?
Thuế trong thủ tục nhập khẩu chất tẩy rửa gồm hai lớp:
- Thuế nhập khẩu : tính trên giá CIF, mức MFN tham khảo khoảng 8% đến 10% với nhóm 3402, giảm xuống 0% – 5,5% nếu có C/O của các hiệp định như ATIGA, ACFTA, AKFTA, VKFTA, CPTPP, RCEP (riêng EVFTA và UKVFTA khoảng 1,2%);
- VAT : 8% đến hết ngày 31/12/2026 theo Nghị định 174/2025/NĐ-CP, tính trên giá CIF cộng thuế nhập khẩu; từ 1/1/2027 trở về 10% nếu chưa có chính sách kéo dài.
Doanh nghiệp nên tính trước tổng thuế theo từng nhà cung cấp trước khi bắt đầu thủ tục nhập khẩu chất tẩy rửa.
Câu hỏi 4: Chất tẩy rửa nhập khẩu có phải công bố hóa chất nguy hiểm theo Luật Hóa chất 2025 không?
Có, nếu sản phẩm chứa hóa chất thuộc Phụ lục XIX Thông tư 01/2026/TT-BCT với hàm lượng theo quy định, trong đó nhóm tẩy rửa liên quan đến Acetone, Methanol, Formaldehyde và Hydrochloric acid. Doanh nghiệp khai báo theo từng lô hàng nhập khẩu lên Cơ sở dữ liệu chuyên ngành hóa chất, kèm kết quả thử nghiệm xác thực thành phần; thông tin thành phần, hàm lượng và khuyến cáo hạn chế sử dụng phải thể hiện trên nhãn hoặc website về hàng hóa. Việc rà soát này nên thực hiện ngay khi nhận SDS, trước khi hoàn tất thủ tục nhập khẩu chất tẩy rửa.
3W Logistics hỗ trợ thủ tục nhập khẩu chất tẩy rửa như thế nào?
Là công ty giao nhận vận tải có đăng ký OTI-NVOCC với FMC bond (Federal Maritime Commission) tại Mỹ và hơn 10 năm kinh nghiệm xử lý nhóm hàng hóa chất, hàng tiêu dùng nhập khẩu, 3W Logistics cung cấp dịch vụ trọn gói cho doanh nghiệp về thủ tục nhập khẩu chất tẩy rửa – từ rà soát hồ sơ kỹ thuật, tư vấn mã HS và thuế đến khi hàng về đến kho.
- Rà soát SDS, thành phần và phân loại hàng hóa: Kiểm tra SDS, mã CAS, thành phần để xác định hàng thuộc diện khai báo, công bố hay cấp phép nào theo Luật Hóa chất 2025 để thủ tục nhập khẩu chất tẩy rửa đi đúng hướng ngay từ khi doanh nghiệp đặt hàng.
- Xác định mã HS 8 số và tính thuế thực tế trước khi đặt hàng: Tính toán thuế nhập khẩu và VAT theo từng xuất xứ và hiệp định tương ứng – giúp doanh nghiệp có con số chi phí chính xác cho thủ tục nhập khẩu chất tẩy rửa trước khi đàm phán hợp đồng.
- Hỗ trợ xin C/O đúng mẫu FTA từ nhà cung cấp: Hướng dẫn nhà cung cấp xin đúng mẫu C/O theo hiệp định (Form D, Form E, Form AK, Form AJ…), kiểm tra C/O trước khi hàng lên tàu để đảm bảo hợp lệ.
- Tư vấn khai báo hóa chất và hồ sơ chuyên ngành: Hướng dẫn hồ sơ chuyên ngành của thủ tục nhập khẩu chất tẩy rửa: khai báo hóa chất nhập khẩu, công bố hàm lượng hóa chất nguy hiểm, giấy phép và đăng ký lưu hành khi sản phẩm thuộc diện quản lý.
- Book cước đường biển và vận chuyển hàng nguy hiểm: Sắp xếp vận chuyển FCL, LCL hoặc hàng không từ các thị trường lớn về cảng Hải Phòng, Đà Nẵng, Cát Lái, xử lý đúng quy định IMDG với hàng có tính ăn mòn, dễ cháy.
- Khai báo hải quan điện tử và xử lý vướng mắc tại cửa khẩu: Hoàn tất thủ tục nhập khẩu chất tẩy rửa tại cửa khẩu: khai đúng mã HS 8 số, ghi đầy đủ số C/O, số khai báo hóa chất; theo dõi phân luồng và xử lý nhanh khi hải quan yêu cầu bổ sung chứng từ hoặc giải trình.
Tại sao chọn 3W Logistics cho lô hàng chất tẩy rửa nhập khẩu? Thủ tục nhập khẩu chất tẩy rửa đòi hỏi xử lý đồng thời nhiều lớp vấn đề – quản lý hóa chất theo Luật Hóa chất 2025, ghi nhãn theo Nghị định 37/2026/NĐ-CP, phân loại mã HS chính xác và tối ưu C/O FTA. Một sai sót về hồ sơ kỹ thuật hoặc C/O trong thủ tục nhập khẩu chất tẩy rửa có thể khiến lô hàng bị giữ tại cảng, phát sinh phí lưu bãi và chi phí thuế không cần thiết. Chúng tôi đồng hành từ bước rà soát hồ sơ đến khi hàng về đến kho – giúp doanh nghiệp tránh những sai sót tốn kém nhất. Liên hệ 3W để được tư vấn cụ thể trước khi ký hợp đồng mua hàng.
Địa chỉ: 34 Bạch Đằng, phường Tân Sơn Hòa, TP.HCM
Hotline: +84 28 3535 0087
____________________________
3W Logistics CN Hà Nội
Địa chỉ: 81A Trần Quốc Toản, phường Cửa Nam, Hà Nội
Hotline: +84 24 3202 0482
____________________________
3W Logistics CN Hải Phòng
Địa chỉ: 8A Lô 28 Lê Hồng Phong, phường Gia Viên, Hải Phòng
Hotline: +84 225 355 5939
____________________________
3W LOGISTICS CO., LTD – We here serve you there!
Email: quote@3w-logistics.com
Website: www.3w-logistics.com
Ms. Apple là CCO (Giám đốc Kinh doanh) tại 3W Logistics, có hơn 10 năm kinh nghiệm trong lĩnh vực sales và điều hành hoạt động kinh doanh.
Tại 3W Logistics, Ms. Apple phụ trách định hướng chiến lược kinh doanh, phát triển khách hàng doanh nghiệp, quản lý đội ngũ hơn 50 nhân viên sales và tối ưu hiệu quả hoạt động kinh doanh trong lĩnh vực logistics.
Với kinh nghiệm thực tế trong quản lý sales và phát triển thị trường, Ms. Apple thường chia sẻ các góc nhìn chuyên môn về giải pháp logistics cho doanh nghiệp, vận tải quốc tế, freight forwarding, quản lý khách hàng, phát triển tuyến dịch vụ và chiến lược tăng trưởng trong ngành logistics.


