
Thủ tục hải quan xuất khẩu tại chỗ vừa được cải cách đồng bộ sau nhiều năm quy định nằm rải rác tại nhiều văn bản khác nhau, khi Quốc hội thông qua Luật số 90/2025/QH15 sửa đổi Luật Hải quan và Luật Thuế giá trị gia tăng (hiệu lực từ 01/7/2025).
Tiếp theo là Nghị định 167/2025/NĐ-CP sửa đổi Nghị định 08/2015/NĐ-CP và đặc biệt là Thông tư 121/2025/TT-BTC sửa đổi trực tiếp Điều 86 Thông tư 38/2015/TT-BTC, chính thức có hiệu lực từ ngày 01/02/2026. Đây là lần cập nhật quan trọng nhất đối với loại hình xuất nhập khẩu tại chỗ trong nhiều năm trở lại đây.
Xuất khẩu tại chỗ là hình thức đặc thù trong hoạt động ngoại thương, khi hàng hóa được mua bán theo hợp đồng với thương nhân nước ngoài nhưng lại giao nhận trực tiếp tại Việt Nam – phổ biến với hàng gia công, hàng mua bán với doanh nghiệp chế xuất hoặc hàng chỉ định giao nhận cho bên thứ ba tại Việt Nam.
Thủ tục hải quan xuất khẩu tại chỗ vì vậy có nhiều điểm khác biệt so với xuất khẩu thông thường, đòi hỏi doanh nghiệp nắm rõ đối tượng áp dụng, hồ sơ và thời hạn thực hiện theo quy định mới nhất. Bài viết dưới đây tổng hợp toàn bộ căn cứ pháp lý, đối tượng áp dụng, hồ sơ, quy trình và lưu ý quan trọng trong thủ tục hải quan xuất khẩu tại chỗ, cập nhật đến tháng 9/2026.
1. Xuất khẩu tại chỗ là gì và khác gì so với xuất khẩu thông thường
Xuất khẩu tại chỗ (on-spot export) là hình thức hàng hóa được doanh nghiệp Việt Nam bán cho thương nhân nước ngoài theo hợp đồng ngoại thương, nhưng theo chỉ định của bên mua, hàng được giao trực tiếp cho một doanh nghiệp khác tại Việt Nam thay vì phải vận chuyển thực tế ra khỏi lãnh thổ. Đây là điểm khác biệt căn bản khiến thủ tục hải quan xuất khẩu tại chỗ không đi kèm khâu vận chuyển quốc tế thực tế như các loại hình xuất khẩu khác.
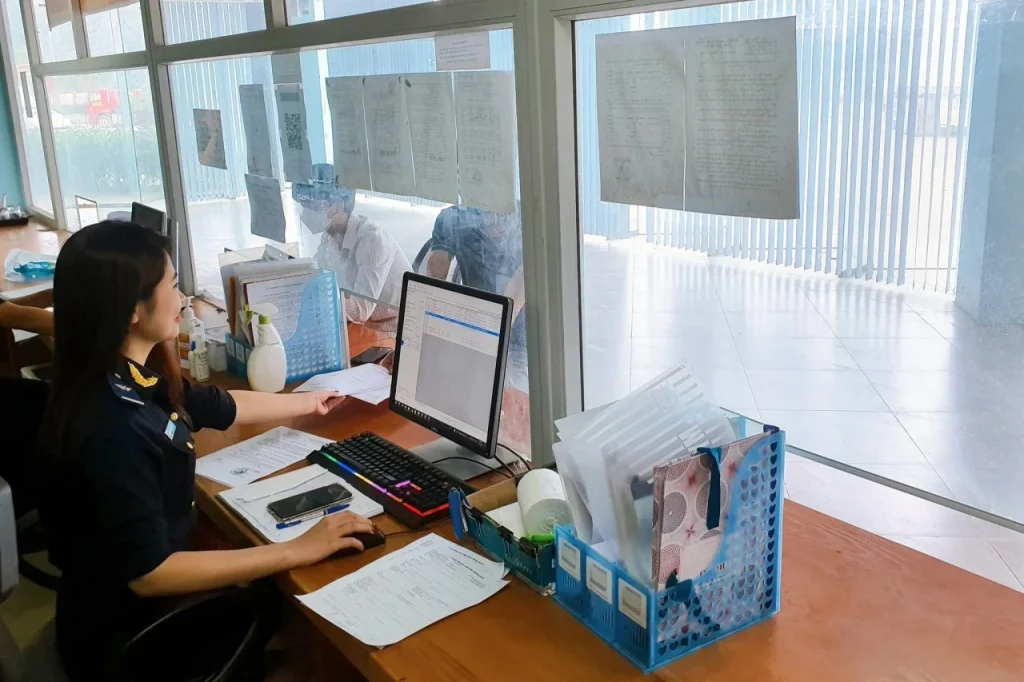
Hình thức này phổ biến trong các chuỗi cung ứng gia công, sản xuất xuất khẩu có nhiều công đoạn diễn ra trong nước, hoặc khi doanh nghiệp nước ngoài đặt hàng nguyên liệu, bán thành phẩm để một doanh nghiệp khác tại Việt Nam tiếp tục sản xuất, chế biến trước khi xuất khẩu chính thức ra nước ngoài.
2. Căn cứ pháp lý điều chỉnh thủ tục hải quan xuất khẩu tại chỗ
| Văn bản pháp luật | Nội dung điều chỉnh |
|---|---|
| Luật số 90/2025/QH15 (hiệu lực từ 01/7/2025) | Sửa đổi Luật Hải quan và Luật Thuế giá trị gia tăng, thống nhất khái niệm và chính sách thuế đối với hàng hóa xuất nhập khẩu tại chỗ |
| Nghị định 08/2015/NĐ-CP, sửa đổi bởi Nghị định 167/2025/NĐ-CP | Quy định chi tiết thi hành Luật Hải quan về thủ tục, kiểm tra, giám sát, kiểm soát hải quan, trong đó có nội dung về hàng hóa xuất nhập khẩu tại chỗ |
| Thông tư 38/2015/TT-BTC, sửa đổi bởi Thông tư 39/2018/TT-BTC và Thông tư 121/2025/TT-BTC (hiệu lực từ 01/02/2026) | Điều 86 quy định trực tiếp về thủ tục hải quan đối với hàng hóa xuất khẩu, nhập khẩu tại chỗ – đây là điều khoản trọng tâm vừa được sửa đổi |
| Nghị định 292/2026/NĐ-CP (hiệu lực từ 05/9/2026, thay thế Nghị định 69/2018/NĐ-CP) | Quy định chung về quản lý ngoại thương, áp dụng đồng thời với hàng hóa xuất khẩu tại chỗ thuộc danh mục quản lý chuyên ngành |
Điểm mới cần lưu ý: Trước đây, quy định về xuất nhập khẩu tại chỗ nằm rải rác và thiếu đồng bộ giữa nhiều văn bản. Từ năm 2026, với việc triển khai mô hình Hải quan thông minh, quy trình khai báo được tối giản: người xuất khẩu khai tờ khai xuất khẩu tại chỗ theo mã loại hình phù hợp (E21 với hàng gia công, B11 với hàng kinh doanh thông thường), ghi rõ mã địa điểm đích vận chuyển bảo thuế và mã số doanh nghiệp nhập khẩu tại chỗ ngay trên hệ thống điện tử, giúp rút ngắn đáng kể thời gian đối chiếu thông tin giữa hai đầu xuất – nhập.
3. Đối tượng áp dụng thủ tục hải quan xuất khẩu tại chỗ
| Nhóm hàng hóa | Mô tả | Mã loại hình tham khảo |
|---|---|---|
| Sản phẩm gia công, thiết bị thuê mượn, nguyên liệu dư thừa | Sản phẩm gia công; máy móc, thiết bị thuê hoặc mượn; nguyên liệu, vật tư dư thừa; phế liệu, phế phẩm thuộc hợp đồng gia công theo quy định | E21 (hàng gia công) |
| Hàng hóa mua bán giữa doanh nghiệp nội địa và doanh nghiệp chế xuất/khu phi thuế quan | Hàng hóa mua bán giữa doanh nghiệp Việt Nam với doanh nghiệp chế xuất hoặc doanh nghiệp trong khu phi thuế quan | B11 (hàng kinh doanh) |
| Hàng hóa mua bán với thương nhân nước ngoài không hiện diện tại Việt Nam | Hàng hóa mua bán giữa doanh nghiệp Việt Nam với tổ chức, cá nhân nước ngoài không có hiện diện tại Việt Nam, được thương nhân nước ngoài chỉ định giao nhận với doanh nghiệp khác tại Việt Nam | B11 hoặc theo hướng dẫn riêng |
4. Điều kiện áp dụng thủ tục hải quan xuất khẩu tại chỗ
| Điều kiện | Nội dung |
|---|---|
| Hợp đồng mua bán thể hiện rõ điều khoản giao hàng tại Việt Nam | Hợp đồng ngoại thương ký với thương nhân nước ngoài phải nêu rõ hàng hóa được giao nhận tại Việt Nam theo chỉ định |
| Khớp thông tin đồng bộ giữa hai đầu xuất và nhập | Thông tin trên tờ khai xuất khẩu tại chỗ và tờ khai nhập khẩu tại chỗ phải khớp nhau về số lượng, trị giá, mã HS |
| Tuân thủ đúng thời hạn làm thủ tục nhập khẩu tại chỗ | Người nhập khẩu tại chỗ phải hoàn tất thủ tục trong vòng 15 ngày làm việc kể từ ngày hàng hóa xuất khẩu được thông quan |
5. Bộ hồ sơ trong thủ tục hải quan xuất khẩu tại chỗ
| Chứng từ | Chuẩn bị khi nào | Lưu ý quan trọng |
|---|---|---|
| Hợp đồng ngoại thương với thương nhân nước ngoài | Trước khi khai báo | Nêu rõ điều khoản giao hàng tại chỗ, tên doanh nghiệp nhận hàng tại Việt Nam |
| Tờ khai hải quan xuất khẩu tại chỗ (mã loại hình E21/B11) | Khi làm thủ tục trên hệ thống VNACCS | Ghi rõ mã địa điểm đích vận chuyển bảo thuế và mã số thuế doanh nghiệp nhập khẩu tại chỗ |
| Hóa đơn thương mại (Commercial Invoice) | Trước khi khai hải quan | Thể hiện giao dịch mua bán với thương nhân nước ngoài dù hàng không rời khỏi Việt Nam |
| Giấy phép xuất khẩu (nếu hàng hóa thuộc diện quản lý chuyên ngành) | Trước khi thông quan | 01 bản chính nếu xuất một lần hoặc 01 bản chụp kèm Phiếu theo dõi trừ lùi nếu xuất nhiều lần |
| Giấy thông báo miễn kiểm tra/kết quả kiểm tra chuyên ngành (nếu có) | Trước khi thông quan | 01 bản chính theo quy định pháp luật chuyên ngành áp dụng |
6. Quy trình thực hiện thủ tục hải quan xuất khẩu tại chỗ
Bước 1: Xác định lô hàng thuộc nhóm xuất khẩu tại chỗ nào
Doanh nghiệp xác nhận hàng hóa của mình thuộc một trong ba nhóm được phép áp dụng loại hình xuất khẩu tại chỗ – đây là bước đầu tiên trong thủ tục hải quan xuất khẩu tại chỗ, quyết định mã loại hình khai báo phù hợp.
Bước 2: Người xuất khẩu khai tờ khai xuất khẩu tại chỗ
Doanh nghiệp xuất khẩu khai báo tờ khai xuất khẩu tại chỗ trên hệ thống VNACCS, sử dụng mã loại hình E21 (hàng gia công) hoặc B11 (hàng kinh doanh), ghi rõ mã địa điểm đích vận chuyển bảo thuế và mã số doanh nghiệp nhập khẩu tại chỗ.
Bước 3: Hệ thống hải quan xử lý và thông quan tờ khai xuất
Sau khi hệ thống tiếp nhận, phân luồng và thông quan tờ khai xuất khẩu, đây được xem là thời điểm hoàn tất nghĩa vụ hải quan phía bên xuất khẩu.
Bước 4: Người nhập khẩu tại chỗ khai tờ khai nhập khẩu tương ứng
Doanh nghiệp nhận hàng tại Việt Nam phải khai tờ khai nhập khẩu tại chỗ trong thời hạn 15 ngày làm việc kể từ ngày tờ khai xuất khẩu được thông quan, thông tin phải khớp với tờ khai xuất khẩu đã khai trước đó.
Bước 5: Đối chiếu, hoàn tất bộ hồ sơ và lưu trữ chứng từ
Cả hai bên doanh nghiệp lưu trữ đầy đủ bộ hồ sơ hải quan, hợp đồng, hóa đơn để phục vụ công tác kiểm tra sau thông quan nếu có yêu cầu từ cơ quan hải quan.
7. Rủi ro thường gặp khi thực hiện xuất khẩu tại chỗ
| Rủi ro | Biểu hiện | Cách phòng ngừa |
|---|---|---|
| Bên nhập khẩu tại chỗ chậm khai báo quá 15 ngày | Vi phạm thời hạn theo quy định, có thể bị xử phạt hành chính | Phối hợp chặt chẽ giữa hai bên, theo dõi lịch thông quan để khai kịp thời hạn |
| Thông tin giữa hai tờ khai xuất – nhập không khớp | Hệ thống hải quan từ chối đối chiếu, không thể hoàn tất thủ tục | Đối chiếu kỹ số lượng, trị giá, mã HS trước khi hai bên cùng khai báo |
| Chưa xác định rõ khái niệm “thương nhân nước ngoài không hiện diện tại Việt Nam” | Vướng mắc khi áp dụng thủ tục, cần chờ hướng dẫn bổ sung từ cơ quan chuyên ngành | Tham vấn đơn vị hải quan hoặc forwarder có kinh nghiệm với loại hình này |
| Sai mã loại hình khai báo | Bị truy thu thuế, chậm thông quan, phải sửa tờ khai | Xác định đúng bản chất giao dịch (gia công hay kinh doanh) trước khi chọn mã E21/B11 |
FAQ – Câu hỏi thường gặp trong thủ tục hải quan xuất khẩu tại chỗ
Câu hỏi 1: Xuất khẩu tại chỗ có cần vận chuyển hàng ra khỏi Việt Nam không?
Không. Đặc trưng của thủ tục hải quan xuất khẩu tại chỗ là hàng hóa được giao nhận trực tiếp giữa hai doanh nghiệp tại Việt Nam theo chỉ định của thương nhân nước ngoài, không phát sinh khâu vận chuyển thực tế ra khỏi biên giới.
Câu hỏi 2: Văn bản pháp luật mới nhất điều chỉnh xuất khẩu tại chỗ là gì?
Hiện nay là Thông tư 121/2025/TT-BTC (sửa đổi Điều 86 Thông tư 38/2015/TT-BTC), có hiệu lực từ 01/02/2026, cùng với Luật số 90/2025/QH15 và Nghị định 167/2025/NĐ-CP sửa đổi Nghị định 08/2015/NĐ-CP.
Câu hỏi 3: Thời hạn để bên nhập khẩu tại chỗ hoàn tất thủ tục là bao lâu?
Người nhập khẩu tại chỗ phải làm thủ tục hải quan trong vòng 15 ngày làm việc kể từ ngày tờ khai xuất khẩu tại chỗ được thông quan.
Câu hỏi 4: Mã loại hình nào thường dùng khi khai báo xuất khẩu tại chỗ?
Thông thường doanh nghiệp sử dụng mã loại hình E21 với hàng gia công hoặc B11 với hàng kinh doanh thông thường, tùy vào bản chất hợp đồng và mối quan hệ giữa các bên tham gia giao dịch.
3W Logistics hỗ trợ thủ tục hải quan xuất khẩu tại chỗ như thế nào?
Là công ty giao nhận vận tải có đăng ký OTI-NVOCC với FMC bond tại Mỹ, sở hữu SCAC Code để tự khai báo AMS/ISF trực tiếp, cùng kinh nghiệm xử lý đa dạng loại hình xuất nhập khẩu, 3W Logistics hỗ trợ doanh nghiệp toàn bộ thủ tục hải quan xuất khẩu tại chỗ – từ tư vấn mã loại hình, chuẩn bị hồ sơ đến khi hoàn tất đối chiếu tờ khai giữa hai bên.
- Tư vấn xác định đối tượng và mã loại hình phù hợp: Hỗ trợ doanh nghiệp phân biệt E21, B11 và các trường hợp đặc thù với thương nhân nước ngoài không hiện diện tại Việt Nam.
- Hỗ trợ phối hợp đồng bộ giữa bên xuất và bên nhập tại chỗ: Đảm bảo thông tin trên hai tờ khai khớp nhau, tránh phát sinh vướng mắc khi đối chiếu.
- Khai báo hải quan điện tử (VNACCS): Đội ngũ chuyên nghiệp xử lý tờ khai đúng thời hạn, cập nhật sát các thay đổi từ Thông tư 121/2025/TT-BTC.
- Tư vấn dịch vụ vận tải liên quan: Hỗ trợ trọn gói cho doanh nghiệp có cả hoạt động xuất khẩu tại chỗ lẫn xuất khẩu quốc tế thông thường trong cùng chuỗi cung ứng.
Vì sao nên chọn 3W Logistics: Với hệ thống văn phòng tại TP.HCM, Hà Nội và Hải Phòng cùng đội ngũ luôn cập nhật sát các thay đổi pháp lý mới nhất về xuất nhập khẩu tại chỗ, 3W Logistics đảm bảo doanh nghiệp thực hiện đúng quy trình, đúng thời hạn, tránh rủi ro xử phạt ngay từ lần đầu áp dụng loại hình này. – Ms. Apple, CCO 3W Logistics
Trụ sở chính – 3W Logistics CN Hồ Chí Minh
Địa chỉ: 34 Bạch Đằng, phường Tân Sơn Hòa, TP.HCM
Hotline: +84 28 3535 0087
____________________________
3W Logistics CN Hà Nội
Địa chỉ: 81A Trần Quốc Toản, phường Cửa Nam, Hà Nội
Hotline: +84 24 3202 0482
____________________________
3W Logistics CN Hải Phòng
Địa chỉ: 8A Lô 28 Lê Hồng Phong, phường Gia Viên, Hải Phòng
Hotline: +84 225 355 5939
____________________________
3W LOGISTICS CO., LTD – We here serve you there!
Email: info@3w-logistics.com
Website: www.3w-logistics.com
Ms. Apple là CCO (Giám đốc Kinh doanh) tại 3W Logistics, có hơn 10 năm kinh nghiệm trong lĩnh vực sales và điều hành hoạt động kinh doanh.
Tại 3W Logistics, Ms. Apple phụ trách định hướng chiến lược kinh doanh, phát triển khách hàng doanh nghiệp, quản lý đội ngũ hơn 50 nhân viên sales và tối ưu hiệu quả hoạt động kinh doanh trong lĩnh vực logistics.
Với kinh nghiệm thực tế trong quản lý sales và phát triển thị trường, Ms. Apple thường chia sẻ các góc nhìn chuyên môn về giải pháp logistics cho doanh nghiệp, vận tải quốc tế, freight forwarding, quản lý khách hàng, phát triển tuyến dịch vụ và chiến lược tăng trưởng trong ngành logistics.


