
Quy trình thủ tục xuất khẩu xi măng tại Việt Nam đang được hỗ trợ bởi một chính sách thuế quan trọng có hiệu lực đến hết năm 2026: mức thuế xuất khẩu clinker xi măng – bán thành phẩm của xi măng – vừa được điều chỉnh giảm từ 10% xuống còn 5% theo Nghị định 108/2025/NĐ-CP, nhằm hỗ trợ ngành xi măng trong nước xử lý hàng tồn kho trong bối cảnh thị trường xây dựng còn nhiều khó khăn. Đây là thông tin doanh nghiệp cần đặc biệt lưu ý, bởi mức thuế này sẽ quay trở lại 10% kể từ ngày 01/01/2027.
Là một trong những ngành công nghiệp nặng có sản lượng lớn, thủ tục xuất khẩu xi măng đòi hỏi doanh nghiệp nắm vững sự khác biệt giữa xi măng thành phẩm (được hưởng thuế xuất khẩu 0%) và clinker – nguyên liệu trung gian vẫn còn chịu thuế xuất khẩu, đồng thời tuân thủ đầy đủ tiêu chuẩn chất lượng, chứng từ giám định trước khi giao hàng. Bài viết dưới đây tổng hợp toàn bộ căn cứ pháp lý, mã HS, chính sách thuế, quy trình, chi phí và rủi ro thường gặp trong thủ tục xuất khẩu xi măng, cập nhật theo quy định hiện hành đến tháng 9/2026.
1. Tiềm năng và các thị trường xuất khẩu xi măng chính
Việt Nam là một trong những quốc gia có sản lượng xi măng lớn trên thế giới, với hàng chục nhà máy xi măng lớn trải dài từ Bắc vào Nam, đặc biệt tập trung tại các tỉnh có nguồn đá vôi dồi dào như Hải Phòng, Ninh Bình, Thanh Hóa, Hà Nam, Quảng Ninh. Đây là nền tảng để ngành hàng thực hiện thủ tục xuất khẩu xi măng với quy mô lớn ra nhiều thị trường quốc tế.
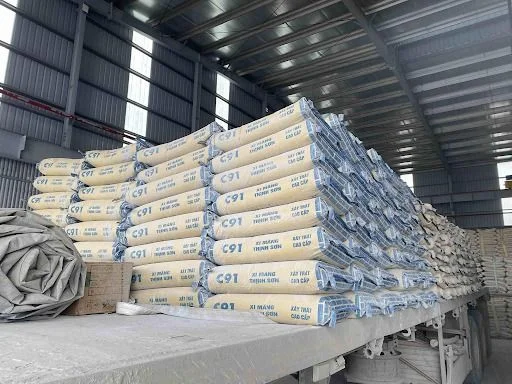
Philippines, Bangladesh, các nước châu Phi và một số nước Nam Mỹ như Peru là những thị trường tiêu thụ clinker và xi măng lớn của Việt Nam nhờ nhu cầu xây dựng cơ sở hạ tầng cao trong khi năng lực sản xuất trong nước còn hạn chế. Bên cạnh đó, Úc, Đài Loan và một số nước Đông Nam Á cũng nhập khẩu xi măng thành phẩm với khối lượng đáng kể.
2. Căn cứ pháp lý điều chỉnh thủ tục xuất khẩu xi măng
| Văn bản pháp luật | Nội dung điều chỉnh |
|---|---|
| Nghị định 292/2026/NĐ-CP (hiệu lực từ 05/9/2026, thay thế Nghị định 69/2018/NĐ-CP) | Xi măng, clinker không thuộc danh mục hàng hóa cấm hoặc phải xin giấy phép xuất khẩu, được xuất khẩu theo thủ tục thông thường |
| Nghị định 26/2023/NĐ-CP | Biểu thuế xuất khẩu, quy định mã HS và mức thuế xuất khẩu cho clinker xi măng (nhóm 2523.10) |
| Nghị định 108/2025/NĐ-CP (hiệu lực từ 19/5/2025 đến hết 31/12/2026) | Giảm thuế xuất khẩu clinker xi măng từ 10% xuống còn 5%, áp dụng tạm thời để hỗ trợ ngành xi măng xử lý hàng tồn kho |
| Thông tư 05/2018/TT-BXD, Thông tư 04/2021/TT-BXD (Bộ Xây dựng) | Quy định tiêu chuẩn kỹ thuật, quy chuẩn chất lượng xi măng và clinker xuất khẩu |
| Thông tư 38/2015/TT-BTC, sửa đổi bởi Thông tư 39/2018/TT-BTC | Thủ tục hải quan, kiểm tra giám sát hải quan đối với hàng xuất khẩu |
Điểm mới cần lưu ý: Theo Nghị định 108/2025/NĐ-CP, mức thuế xuất khẩu clinker xi măng thuộc hai mã 2523.10.10 (dùng sản xuất xi măng trắng) và 2523.10.90 (các loại clinker khác) hiện chỉ còn 5%, thay vì 10% như quy định trước đó tại Nghị định 26/2023/NĐ-CP. Đây là chính sách có thời hạn, chỉ áp dụng đến hết ngày 31/12/2026; kể từ ngày 01/01/2027, mức thuế xuất khẩu clinker sẽ tự động quay trở lại 10% nếu không có văn bản gia hạn hoặc điều chỉnh mới. Doanh nghiệp nên tận dụng giai đoạn ưu đãi này để đẩy mạnh xuất khẩu, xử lý hàng tồn kho.
3. Điều kiện đối với doanh nghiệp và sản phẩm xi măng xuất khẩu
| Điều kiện | Cơ quan cấp/quản lý | Ghi chú |
|---|---|---|
| Tuân thủ quy chuẩn kỹ thuật quốc gia (TCVN, QCVN) | Bộ Xây dựng | Xi măng, clinker phải đạt các chỉ tiêu về cường độ nén, thời gian đông kết, độ mịn theo tiêu chuẩn công bố |
| Chứng thư giám định chất lượng, khối lượng | Tổ chức giám định độc lập (Vinacontrol, SGS…) | Xác nhận thành phần hóa học, chỉ tiêu kỹ thuật đạt chuẩn xuất khẩu theo hợp đồng |
| Công bố hợp quy sản phẩm xi măng | Sở Xây dựng địa phương | Áp dụng với cơ sở sản xuất trong nước theo quy chuẩn kỹ thuật quốc gia về sản phẩm xi măng |
| Không yêu cầu giấy phép xuất khẩu chuyên ngành | Không áp dụng | Xi măng, clinker là hàng hóa xuất khẩu tự do theo Nghị định 292/2026/NĐ-CP |
4. Mã HS và thuế xuất khẩu xi măng, clinker
Xi măng và clinker thuộc Chương 25 – “Muối; lưu huỳnh; đất và đá; thạch cao, vôi và xi măng”, nhóm 25.23 – “Xi măng poóc lăng, xi măng alumin, xi măng xỉ, xi măng puzơlan và các loại xi măng thủy lực tương tự, đã hoặc chưa pha màu hoặc ở dạng clinke”. Phân biệt rõ clinker và xi măng thành phẩm là bước quan trọng nhất trong thủ tục xuất khẩu xi măng, vì mức thuế giữa hai nhóm này chênh lệch đáng kể.
| Loại hàng hóa | Mã HS (Việt Nam) | Thuế xuất khẩu VN | Ghi chú |
|---|---|---|---|
| Clinker dùng để sản xuất xi măng trắng | 2523.10.10 | 5% (đến hết 2026) | Tăng lên 10% từ 01/01/2027 theo lộ trình Nghị định 108/2025/NĐ-CP |
| Clinker xi măng khác | 2523.10.90 | 5% (đến hết 2026) | Nhóm mã phổ biến nhất, chiếm phần lớn kim ngạch xuất khẩu clinker của Việt Nam |
| Xi măng poóc lăng thành phẩm (trắng/thường) | 2523.21/2523.29 | 0% | Khuyến khích xuất khẩu do đã qua chế biến hoàn chỉnh, giá trị gia tăng cao |
| Xi măng xỉ, xi măng puzơlan và loại tương tự | 2523.30/2523.90 | 0% | Áp dụng cho xi măng pha phụ gia đặc biệt |
Lưu ý thực tế: Thuế xuất khẩu xi măng thành phẩm tại Việt Nam hiện là 0%, trong khi clinker – bán thành phẩm của xi măng – vẫn chịu thuế xuất khẩu 5% (tạm thời đến hết 2026, sau đó tăng lên 10%). Đây là chính sách nhất quán nhằm khuyến khích doanh nghiệp chế biến sâu clinker thành xi măng thành phẩm trước khi xuất khẩu, thay vì xuất thô nguyên liệu trung gian ra nước ngoài. Doanh nghiệp cần đối chiếu kỹ hợp đồng, catalogue kỹ thuật để xác định chính xác sản phẩm thuộc mã HS nào trước khi khai báo.
5. Bộ hồ sơ chứng từ trong thủ tục xuất khẩu xi măng
| Chứng từ | Chuẩn bị khi nào | Lưu ý quan trọng |
|---|---|---|
| Hợp đồng thương mại (Sales Contract) | Trước khi sản xuất, giao hàng | Nêu rõ Incoterms, chỉ tiêu kỹ thuật (cường độ nén, độ mịn), khối lượng, phương thức giao hàng |
| Chứng thư giám định chất lượng và khối lượng (Draft Survey) | Tại cảng xuất, trong quá trình xếp hàng | Do đơn vị giám định độc lập cấp, đặc biệt quan trọng với hàng tàu rời |
| Hóa đơn thương mại (Commercial Invoice) và Phiếu đóng gói (Packing List) | Trước khi khai hải quan | Trị giá phải khớp với hợp đồng và vận đơn |
| Phiếu công bố hợp quy sản phẩm | Trước khi có lô hàng xuất khẩu đầu tiên | Chứng minh sản phẩm đạt quy chuẩn kỹ thuật quốc gia theo quy định của Bộ Xây dựng |
| Giấy chứng nhận xuất xứ (C/O) | Sau khi có tờ khai xuất khẩu | Cần thiết để hưởng ưu đãi thuế nhập khẩu theo FTA tương ứng với thị trường đến |
| Tờ khai hải quan xuất khẩu (VNACCS) | Trước khi thông quan | Khai đúng mã HS phân biệt clinker và xi măng thành phẩm, kê khai thuế đúng mức |
6. Quy trình thủ tục xuất khẩu xi măng
Bước 1: Xác định chính xác sản phẩm là clinker hay xi măng thành phẩm
Doanh nghiệp xác định rõ sản phẩm xuất khẩu là clinker (bán thành phẩm, chịu thuế 5%) hay xi măng poóc lăng đã pha trộn hoàn chỉnh (thành phẩm, thuế 0%) – đây là bước nền tảng đầu tiên trong thủ tục xuất khẩu xi măng, ảnh hưởng trực tiếp đến chi phí xuất khẩu.
Bước 2: Kiểm soát chất lượng và công bố hợp quy sản phẩm
Doanh nghiệp đảm bảo sản phẩm đạt tiêu chuẩn TCVN, quy chuẩn kỹ thuật quốc gia về xi măng, hoàn thiện hồ sơ công bố hợp quy theo quy định của Bộ Xây dựng trước khi sản xuất lô hàng xuất khẩu.
Bước 3: Ký hợp đồng và xác định điều kiện giao hàng
Thống nhất với nhà nhập khẩu về chỉ tiêu kỹ thuật, khối lượng, phương thức giao hàng (thường theo điều kiện FOB hoặc CFR tại các cảng biển lớn).
Bước 4: Đăng ký giám định chất lượng và khối lượng tại cảng xuất
Với hàng xuất khẩu bằng tàu rời (Bulk Cargo), doanh nghiệp liên hệ đơn vị giám định độc lập để thực hiện giám định mớn nước (Draft Survey) và lấy mẫu đại diện trong quá trình xếp hàng; với hàng đóng bao trong container, việc lấy mẫu thực hiện song song với quá trình đóng gói.
Bước 5: Hoàn thiện bộ chứng từ và khai báo hải quan xuất khẩu
Doanh nghiệp hoặc đơn vị forwarder chuẩn bị Invoice, Packing List, khai tờ khai hải quan điện tử trên hệ thống VNACCS, đính kèm chứng thư giám định, kê khai và nộp thuế xuất khẩu (nếu là clinker) và chuẩn bị C/O phù hợp với FTA của thị trường đến.
Bước 6: Xếp hàng, phát hành vận đơn và thông quan nhập khẩu tại nước đến
Sau khi tờ khai được thông quan, hàng được bàn giao cho hãng tàu chuyên chở hàng rời hoặc đóng container tùy khối lượng lô hàng, phát hành Bill of Lading và hoàn thiện chứng từ thanh toán gửi cho đối tác. Nhà nhập khẩu phối hợp với cơ quan hải quan sở tại để hoàn tất thủ tục nhập khẩu.
7. Phương thức vận chuyển xi măng và clinker
Vận chuyển đường biển hàng rời (Bulk Vessel): Phổ biến nhất với clinker và xi măng số lượng lớn, xuất phát từ các cảng chuyên dụng như Hải Phòng, Nghi Sơn, Vũng Áng, sử dụng băng tải hoặc cẩu ngoạm để xếp hàng lên tàu.
Vận chuyển bằng container: Phù hợp với xi măng đóng bao (25kg, 50kg) hoặc jumbo bag phục vụ thị trường bán lẻ, đảm bảo hàng không bị ẩm ướt trong quá trình vận chuyển.
8. Thời gian, chi phí và rủi ro thường gặp
| Công đoạn | Thời gian dự kiến | Ghi chú |
|---|---|---|
| Công bố hợp quy sản phẩm | Thực hiện một lần cho mỗi dòng sản phẩm | Áp dụng tại cơ sở sản xuất trước khi có lô hàng đầu tiên |
| Giám định chất lượng, khối lượng | 1 – 3 ngày | Theo tiến độ xếp hàng, đặc biệt với tàu rời |
| Khai báo hải quan xuất khẩu (VNACCS) | 1 – 2 ngày làm việc | Bao gồm kê khai và nộp thuế xuất khẩu (nếu là clinker) |
| Vận chuyển đường biển | 5 – 25 ngày | Tùy thị trường đến: châu Á gần, châu Phi và Nam Mỹ xa hơn |
| Rủi ro | Biểu hiện | Cách phòng ngừa |
|---|---|---|
| Nhầm lẫn mã HS giữa clinker và xi măng thành phẩm | Kê khai thiếu thuế xuất khẩu 5%, bị truy thu và xử phạt | Đối chiếu kỹ catalogue, tài liệu kỹ thuật với đơn vị hải quan trước khi khai báo |
| Không kịp tận dụng mức thuế ưu đãi 5% trước khi hết hạn | Chịu mức thuế 10% cao hơn từ 01/01/2027 nếu chậm trễ tiến độ xuất khẩu | Lên kế hoạch xuất khẩu, đặt booking sớm trong giai đoạn ưu đãi thuế còn hiệu lực |
| Chất lượng không đạt tiêu chuẩn công bố | Bị nhà nhập khẩu từ chối nhận hàng hoặc yêu cầu giảm giá | Kiểm soát chất lượng chặt tại nhà máy, lấy mẫu test trước khi hạ bãi cảng xuất |
| Chậm xếp hàng gây phạt lưu tàu (Demurrage) | Tốn kém chi phí phát sinh do tốc độ bốc xếp không kịp tiến độ hợp đồng tàu | Chuẩn bị đủ hàng tại cảng trước khi tàu cập bến, phối hợp chặt với đại lý hãng tàu |
9. FAQ – Câu hỏi thường gặp về thủ tục xuất khẩu xi măng
Câu hỏi 1: Xuất khẩu xi măng có cần xin giấy phép đặc biệt không?
Không. Xi măng và clinker không thuộc danh mục hàng hóa cấm hoặc phải xin giấy phép xuất khẩu theo Nghị định 292/2026/NĐ-CP, doanh nghiệp thực hiện thủ tục xuất khẩu xi măng theo quy trình hải quan thông thường.
Câu hỏi 2: Thuế xuất khẩu clinker hiện nay là bao nhiêu và khi nào thay đổi?
Thuế xuất khẩu clinker (mã HS 2523.10.10 và 2523.10.90) hiện là 5% theo Nghị định 108/2025/NĐ-CP, áp dụng đến hết ngày 31/12/2026. Từ ngày 01/01/2027, mức thuế sẽ tự động tăng trở lại 10% nếu không có quy định điều chỉnh mới.
Câu hỏi 3: Xi măng thành phẩm có chịu thuế xuất khẩu như clinker không?
Không. Xi măng poóc lăng và các loại xi măng thủy lực thành phẩm (mã HS 2523.21, 2523.29, 2523.30, 2523.90) được hưởng thuế xuất khẩu 0%, chỉ riêng clinker – bán thành phẩm của xi măng – mới chịu thuế xuất khẩu.
Câu hỏi 4: Vì sao cần chứng thư giám định khi xuất khẩu xi măng, clinker bằng tàu rời?
Chứng thư giám định chất lượng và khối lượng (Draft Survey) giúp xác nhận đúng chỉ tiêu kỹ thuật và khối lượng thực tế đã xếp lên tàu, làm căn cứ đối chiếu với hợp đồng thương mại và hồ sơ hải quan, tránh tranh chấp về sau với nhà nhập khẩu.
3W Logistics hỗ trợ thủ tục xuất khẩu xi măng như thế nào?
Là công ty giao nhận vận tải có đăng ký OTI-NVOCC với FMC bond tại Mỹ, sở hữu SCAC Code để tự khai báo AMS/ISF trực tiếp, cùng kinh nghiệm xử lý hàng vật liệu xây dựng, khoáng sản xuất khẩu bằng cả container và tàu rời, 3W Logistics hỗ trợ doanh nghiệp toàn bộ thủ tục xuất khẩu xi măng – từ tư vấn mã HS, cập nhật chính sách thuế đến khi hàng thông quan tại nước nhập khẩu.
- Tư vấn phân biệt clinker và xi măng thành phẩm, mức thuế chính xác: Cập nhật kịp thời lộ trình thuế xuất khẩu clinker theo Nghị định 108/2025/NĐ-CP để doanh nghiệp chủ động kế hoạch kinh doanh.
- Hỗ trợ kết nối giám định chất lượng, khối lượng: Phối hợp với các đơn vị giám định uy tín như Vinacontrol, SGS để lô hàng có đầy đủ chứng thư đúng thời hạn.
- Book tàu và vận chuyển hàng rời/container: Cung cấp cước tàu cạnh tranh cho cả hàng đóng bao trong container và thuê tàu rời (Bulk Chartering) đi các thị trường Philippines, Bangladesh, châu Phi, Nam Mỹ.
- Khai báo hải quan điện tử (VNACCS): Đội ngũ chuyên nghiệp xử lý tờ khai, kê khai thuế xuất khẩu chính xác; với tư cách OTI-NVOCC có FMC và SCAC Code, tự phát hành HBL và tự file AMS/ISF cho lô hàng đi Mỹ.
Vì sao nên chọn 3W Logistics: Với hệ thống văn phòng tại TP.HCM, Hà Nội và Hải Phòng cùng đội ngũ luôn cập nhật sát các thay đổi chính sách thuế xuất khẩu clinker, xi măng, 3W Logistics đảm bảo lô hàng thông quan đúng hạn, đúng chuẩn, giúp doanh nghiệp tận dụng tối đa giai đoạn ưu đãi thuế trước khi hết hạn vào cuối năm 2026. – Ms. Apple, CCO 3W Logistics
Trụ sở chính – 3W Logistics CN Hồ Chí Minh
Địa chỉ: 34 Bạch Đằng, phường Tân Sơn Hòa, TP.HCM
Hotline: +84 28 3535 0087
____________________________
3W Logistics CN Hà Nội
Địa chỉ: 81A Trần Quốc Toản, phường Cửa Nam, Hà Nội
Hotline: +84 24 3202 0482
____________________________
3W Logistics CN Hải Phòng
Địa chỉ: 8A Lô 28 Lê Hồng Phong, phường Gia Viên, Hải Phòng
Hotline: +84 225 355 5939
____________________________
3W LOGISTICS CO., LTD – We here serve you there!
Email: info@3w-logistics.com
Website: www.3w-logistics.com
Ms. Apple là CCO (Giám đốc Kinh doanh) tại 3W Logistics, có hơn 10 năm kinh nghiệm trong lĩnh vực sales và điều hành hoạt động kinh doanh.
Tại 3W Logistics, Ms. Apple phụ trách định hướng chiến lược kinh doanh, phát triển khách hàng doanh nghiệp, quản lý đội ngũ hơn 50 nhân viên sales và tối ưu hiệu quả hoạt động kinh doanh trong lĩnh vực logistics.
Với kinh nghiệm thực tế trong quản lý sales và phát triển thị trường, Ms. Apple thường chia sẻ các góc nhìn chuyên môn về giải pháp logistics cho doanh nghiệp, vận tải quốc tế, freight forwarding, quản lý khách hàng, phát triển tuyến dịch vụ và chiến lược tăng trưởng trong ngành logistics.


