Quy trình thủ tục nhập khẩu mì ăn liền | Rủi ro cần biết
Thủ tục nhập khẩu mì ăn liền là nhóm thủ tục thuộc phạm vi quản lý của ba cơ quan đồng thời: hải quan, cơ quan kiểm tra an toàn thực phẩm (ATTP) và cơ quan quản lý nhãn hàng hóa. Mì ăn liền là thực phẩm chế biến đóng gói sẵn nên bắt buộc phải kiểm tra nhà nước về ATTP trước khi thông quan và phải có bản công bố sản phẩm hợp lệ trước khi lưu thông. Thiếu một trong hai hồ sơ này, lô hàng không thể thông quan dù chứng từ hải quan đầy đủ.
Điểm đặc biệt quan trọng đến tháng 9/2026 là tình trạng pháp lý đang trong giai đoạn chuyển tiếp: Nghị định 46/2026/NĐ-CP (ban hành 26/1/2026, thay thế Nghị định 15/2018) bị tạm ngưng áp dụng theo Nghị quyết 15/2026/NQ-CP cho đến khi Luật An toàn thực phẩm sửa đổi có hiệu lực. Vì vậy, thủ tục nhập khẩu mì ăn liền hiện nay vẫn thực hiện theo Nghị định 15/2018/NĐ-CP – điều này nhiều doanh nghiệp và forwarder chưa cập nhật đúng, dẫn đến chuẩn bị hồ sơ nhầm theo quy trình của Nghị định 46 đã bị tạm ngưng.
Bài viết này 3W Logistics trình bày toàn bộ quy trình thủ tục nhập khẩu mì ăn liền theo quy định hiện hành đến tháng 9/2026 – từ chính sách nhập khẩu, mã HS, thuế nhập khẩu, hồ sơ công bố sản phẩm, kiểm tra ATTP, quy trình từng bước đến những rủi ro thực tế từ góc nhìn của đơn vị forwarder có hơn 10 năm kinh nghiệm xử lý hàng thực phẩm chế biến nhập khẩu.
1. Điều kiện pháp lý và chính sách khi nhập khẩu mì ăn liền
Để hoàn tất thủ tục nhập khẩu mì ăn liền đúng quy định, doanh nghiệp cần nắm rõ ba lớp chính sách quản lý đồng thời áp dụng cho lô hàng.
| Điều Kiện | Nội Dung Chi Tiết |
|---|---|
| Chính sách nhập khẩu chung | Mì ăn liền không thuộc Danh mục hàng hóa cấm nhập khẩu tại Phụ lục I Nghị định 292/2026/NĐ-CP và không cần giấy phép nhập khẩu riêng. Tuy nhiên vì là thực phẩm chế biến đóng gói sẵn, đây là mặt hàng bắt buộc phải kiểm tra nhà nước về ATTP trước khi thông quan — không có ngoại lệ |
| Kiểm tra an toàn thực phẩm (ATTP) bắt buộc | Theo Nghị định 15/2018/NĐ-CP (đang áp dụng): mì ăn liền là thực phẩm đã qua chế biến đóng gói sẵn thuộc Danh mục Phụ lục 3.4 kiểm tra chuyên ngành về ATTP. Cơ quan kiểm tra là Cục An toàn thực phẩm (Bộ Y tế) hoặc Chi cục Kiểm tra nhà nước về thực phẩm. Phương thức kiểm tra thông thường: kiểm tra hồ sơ, lấy mẫu kiểm nghiệm; giảm kiểm tra: kiểm tra hồ sơ đối với lô hàng đạt yêu cầu 3 lần liên tiếp trở lên |
| Tình trạng Nghị định 46/2026 – lưu ý quan trọng | Nghị định 46/2026/NĐ-CP ban hành ngày 26/1/2026 thay thế Nghị định 15/2018 nhưng đang bị tạm ngưng áp dụng theo Nghị quyết 15/2026/NQ-CP (ngày 6/4/2026) cho đến khi Luật An toàn thực phẩm sửa đổi có hiệu lực. Điểm thay đổi chính của NĐ 46 là bỏ cơ chế “tự công bố sản phẩm”, chuyển sang “đăng ký bản công bố hợp quy”. Hiện tại, doanh nghiệp vẫn thực hiện theo NĐ 15/2018 – không theo NĐ 46. Khi NĐ 46 được áp dụng trở lại sẽ thông báo cụ thể |
| Công bố sản phẩm theo Nghị định 15/2018 | Mì ăn liền là thực phẩm thông thường đã qua chế biến → thực hiện tự công bố sản phẩm theo Điều 4–5 Nghị định 15/2018/NĐ-CP. Doanh nghiệp tự chịu trách nhiệm về sản phẩm, lập Bản tự công bố, đăng tải lên Cổng thông tin điện tử của cơ quan quản lý địa phương và có kết quả kiểm nghiệm sản phẩm từ phòng kiểm nghiệm được chỉ định. Không cần chờ cơ quan nhà nước phê duyệt trước khi nhập khẩu |
| Nhãn hàng hóa | Theo Nghị định 37/2026/NĐ-CP: nhãn phụ tiếng Việt phải có trước khi lưu thông, ghi tên sản phẩm, thành phần, hạn sử dụng, xuất xứ, nhà sản xuất, nhà nhập khẩu, hướng dẫn sử dụng và bảo quản. Nhãn gốc phải đáp ứng quy định nhãn của nước xuất khẩu; nhãn phụ không được che khuất thông tin nhãn gốc |
| Thuế GTGT | Mì ăn liền là thực phẩm chế biến, hưởng VAT 8% đến hết ngày 31/12/2026 theo Nghị định 174/2025/NĐ-CP; từ 1/1/2027 trở về 10% nếu chưa có chính sách kéo dài mới |
| Kiểm dịch động vật | Mì ăn liền là thực phẩm chế biến công nghiệp, không có nguồn gốc từ động vật tươi sống → không phải kiểm dịch động vật. Đây là điểm khác biệt quan trọng so với nhóm thịt, thủy sản nhập khẩu |
Lưu ý thực tế: Điểm gây nhầm lẫn lớn nhất trong thủ tục nhập khẩu mì ăn liền hiện nay là tình trạng pháp lý của Nghị định 46/2026/NĐ-CP. Nghị định này đã gây ách tắc hàng trăm nghìn tấn thực phẩm tại cảng ngay khi có hiệu lực (26/1/2026) do thủ tục tiền kiểm quá phức tạp. Sau khi Chính phủ tạm ngưng, toàn bộ quy trình quay về Nghị định 15/2018/NĐ-CP. Doanh nghiệp và forwarder không cập nhật thông tin này rất dễ chuẩn bị hồ sơ theo quy trình cũ của NĐ 46 – dẫn đến sai biểu mẫu và kéo dài thời gian thông quan.
2. Mã HS Code và thuế nhập khẩu mì ăn liền
Xác định đúng mã HS là bước quan trọng trong thủ tục nhập khẩu mì ăn liền không chỉ vì ảnh hưởng đến thuế suất mà còn vì mã HS quyết định sản phẩm thuộc danh mục kiểm tra chuyên ngành nào. Mì ăn liền thuộc Chương 19, nhóm 1902 (sản phẩm từ bột nhào). Thuế MFN với mì ăn liền ở mức cao (30%), nên C/O FTA là yếu tố tối ưu chi phí quan trọng nhất trong toàn bộ thủ tục nhập khẩu mì ăn liền.
| Mã HS | Mô Tả Sản Phẩm | Thuế NK MFN |
|---|---|---|
| Nhóm 1902 – Sản phẩm từ bột nhào (pasta, noodle, mì sợi…) | ||
| 1902.30.20 | Mì ăn liền đã chiên (instant noodle, loại sấy chiên qua dầu, đóng gói kèm gia vị) | 30% |
| 1902.30.40 | Mì ăn liền khác (loại sấy khô không qua chiên dầu, đóng gói kèm gia vị) | 30% |
| 1902.30.10 | Mì sợi chưa làm chín, chưa nhồi, chưa chế biến — mì khô thông thường (không phải mì ăn liền) | 30% |
| 1902.40.00 | Couscous và các dạng chế biến từ bột mì khác | 30% |
| Lưu ý về phân loại | ||
| 1902.11.00 / 1902.19.00 | Mì không chứa trứng / mì chứa trứng, chưa làm chín – ít gặp trong nhập khẩu thương mại phổ thông | Tra cứu biểu thuế |
Lưu ý quan trọng về mã HS mì ăn liền: Mã 1902.30.40 (mì ăn liền khác) là mã phổ biến nhất trong thủ tục nhập khẩu mì ăn liền với sản phẩm đóng gói kèm gói gia vị. Mã 1902.30.20 áp dụng khi sản phẩm được chiên qua dầu trong quá trình sản xuất. Hải quan có thể yêu cầu catalogue hoặc mô tả quy trình sản xuất để phân biệt hai mã này. Mức thuế MFN 30% là mức rất cao – C/O FTA đưa về 0% là khoản tiết kiệm lớn nhất trong toàn bộ chi phí thủ tục nhập khẩu mì ăn liền. Cần đối chiếu Biểu thuế tại thời điểm mở tờ khai để xác nhận mức thuế chính thức.
Mức thuế nhập khẩu mì ăn liền theo xuất xứ
| Xuất Xứ | C/O Áp Dụng | Thuế NK | Ghi Chú |
|---|---|---|---|
| ASEAN (Thái Lan, Indonesia, Malaysia…) | C/O Form D (ATIGA) | 0% | Nguồn nhập mì ăn liền lớn: MAMA từ Thái Lan, Indomie từ Indonesia; 0% khi có C/O Form D hợp lệ |
| Trung Quốc | C/O Form E (ACFTA) hoặc RCEP | 0% | Nhiều thương hiệu mì Trung Quốc nhập khẩu thương mại; 0% theo ACFTA khi có C/O Form E |
| Nhật Bản | C/O Form AJ, Form VJ hoặc CPTPP | 0% | Nissin, Maruchan; CPTPP đưa về 0%; thời gian vận chuyển ngắn, thương hiệu cao cấp |
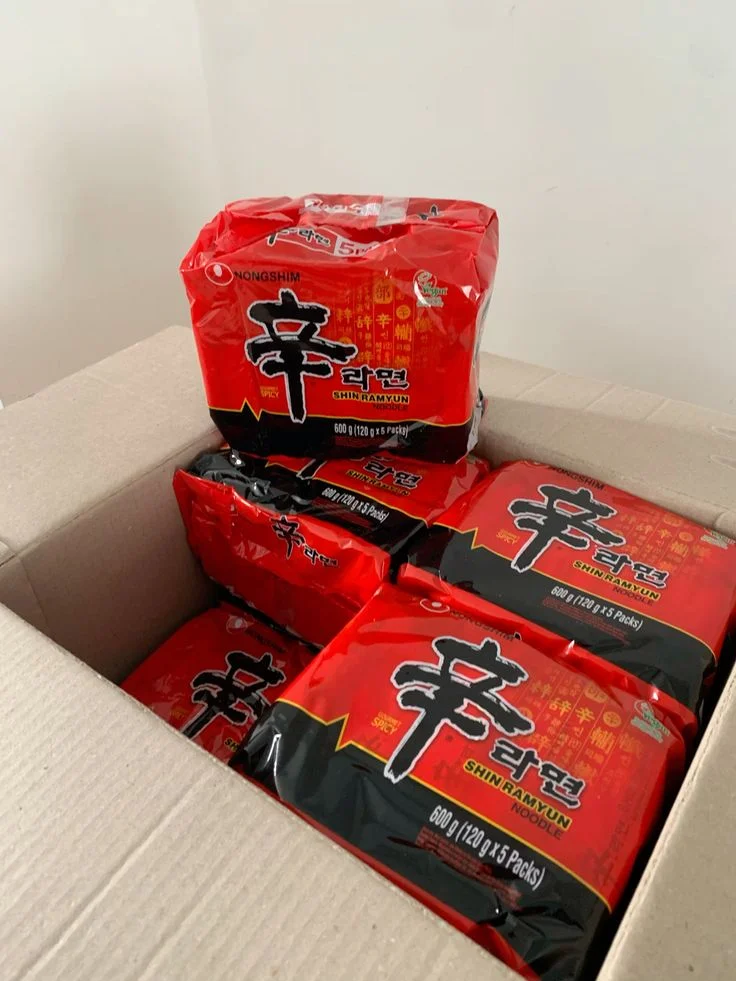
| Hàn Quốc | C/O Form AK (AKFTA), Form KV hoặc RCEP | 0% | Shin Ramyeon, Samyang, Nongshim; 0% theo AKFTA khi có C/O |
| EU, Anh | Chứng từ xuất xứ EVFTA / UKVFTA | 0% | Ít phổ biến; EVFTA đưa về 0% theo lộ trình đã hoàn tất |
| Nước không có FTA | Không áp dụng | 30% (MFN) | Chịu thuế MFN cao nhất; cần C/O từ nước xuất xứ nếu muốn hưởng ưu đãi |
Với thuế MFN 30% và hầu hết FTA về 0%, chênh lệch thuế nhập khẩu theo xuất xứ là yếu tố quan trọng nhất cần tính đến khi lên kế hoạch thủ tục nhập khẩu mì ăn liền.
3. Hồ sơ thủ tục nhập khẩu mì ăn liền
Bộ hồ sơ thủ tục nhập khẩu mì ăn liền gồm hai lớp: chứng từ hải quan thông thường và hồ sơ chuyên ngành về ATTP. Hồ sơ chuyên ngành – đặc biệt là kết quả kiểm nghiệm và bản tự công bố phải hoàn tất trước khi đăng ký kiểm tra ATTP tại cửa khẩu, không thể làm song song hay sau khi hàng về.
| Chứng Từ | Chuẩn Bị Khi Nào | Lưu Ý Quan Trọng |
|---|---|---|
| Hợp đồng mua bán (Sales Contract) | Trước khi đặt cọc | Ghi rõ tên sản phẩm, thương hiệu, thành phần, quy cách đóng gói, Incoterms và điều khoản nhà cung cấp cung cấp C/O, mẫu sản phẩm phục vụ kiểm nghiệm |
| Commercial Invoice và Packing List | Trước khi hàng xuất | Mô tả đủ: tên sản phẩm và thương hiệu, thành phần chính, quy cách đóng gói, số gói/thùng, hạn sử dụng; nhất quán với nhãn hàng hóa |
| Bill of Lading / AWB | Sau khi hàng lên tàu | Tên hàng nhất quán với Invoice và Packing List; mì ăn liền thường đi container lạnh không cần thiết – hàng khô đi container thông thường |
| C/O (Chứng nhận xuất xứ) | Trước khi hàng xuất (nhà cung cấp xin) | Quan trọng nhất trong thủ tục nhập khẩu mì ăn liền vì thuế MFN 30%; đúng mẫu hiệp định, khớp 100% với Invoice, B/L; yêu cầu từ đầu hợp đồng |
| Mẫu sản phẩm và kết quả kiểm nghiệm | Nhận mẫu trước khi hàng về, gửi kiểm nghiệm sớm | Gửi mẫu sản phẩm đến phòng kiểm nghiệm được Bộ Y tế/Bộ NNMT chỉ định để kiểm các chỉ tiêu ATTP. Thời gian kiểm nghiệm thường 5–10 ngày làm việc – đây là bước kéo dài nhất trong toàn bộ thủ tục nhập khẩu mì ăn liền |
| Bản tự công bố sản phẩm | Trước khi nhập khẩu | Lập theo Điều 4–5 Nghị định 15/2018/NĐ-CP; đăng tải lên Cổng thông tin điện tử của cơ quan quản lý ATTP địa phương; kèm kết quả kiểm nghiệm; không cần chờ phê duyệt – doanh nghiệp tự công bố và tự chịu trách nhiệm |
| Hồ sơ đăng ký kiểm tra ATTP nhập khẩu | Trước khi hàng về cảng | Đơn đăng ký kiểm tra ATTP; Invoice; C/O; Bản tự công bố sản phẩm; kết quả kiểm nghiệm (nếu có từ trước); mẫu nhãn sản phẩm. Đăng ký trên Hệ thống một cửa quốc gia hoặc nộp trực tiếp tại Cục An toàn thực phẩm/Chi cục kiểm tra nhà nước |
| Nhãn gốc và mẫu nhãn phụ tiếng Việt | Trước khi lưu thông | Nhãn phụ theo Nghị định 37/2026/NĐ-CP: tên sản phẩm, thành phần, hạn sử dụng, xuất xứ, nhà sản xuất, nhà nhập khẩu, hướng dẫn sử dụng và bảo quản |
| Tờ khai hải quan điện tử (VNACCS) | Khi đủ hồ sơ | Khai đúng mã HS 8 số, số C/O, số đăng ký kiểm tra ATTP; mô tả đầy đủ tên sản phẩm và thương hiệu |
4. Quy trình thủ tục nhập khẩu mì ăn liền từng bước
Quy trình thủ tục nhập khẩu mì ăn liền đặc trưng bởi việc phải chạy song song hai luồng hồ sơ: hải quan và ATTP. Không thể xử lý tuần tự mà phải bắt đầu hồ sơ kiểm nghiệm từ rất sớm, đây là nguyên nhân chính khiến lô hàng bị chậm trễ nếu không lên kế hoạch từ trước.
Bước 1: Xác định mã HS, nhà cung cấp và yêu cầu mẫu kiểm nghiệm ngay khi đặt hàng
Đây là bước quyết định tiến độ của toàn bộ thủ tục nhập khẩu mì ăn liền. Doanh nghiệp yêu cầu nhà cung cấp gửi mẫu sản phẩm, nhãn gốc và danh sách thành phần để: xác định mã HS 8 số (1902.30.20 hay 1902.30.40), kiểm tra nhãn có đủ thông tin bắt buộc không, và gửi mẫu đến phòng kiểm nghiệm được chỉ định trước khi hàng lên tàu. Thời gian kiểm nghiệm 5–10 ngày làm việc nên phải bắt đầu song song với quá trình sản xuất.
Bước 2: Lập bản tự công bố sản phẩm và ký hợp đồng
Sau khi có kết quả kiểm nghiệm đạt yêu cầu, doanh nghiệp lập Bản tự công bố sản phẩm theo Điều 4–5 Nghị định 15/2018/NĐ-CP, kèm kết quả kiểm nghiệm và đăng tải lên Cổng thông tin điện tử của cơ quan quản lý địa phương. Trong thủ tục nhập khẩu mì ăn liền, bước này không cần chờ phê duyệt — doanh nghiệp tự công bố và chịu trách nhiệm. Đồng thời ký hợp đồng với điều khoản nhà cung cấp cung cấp C/O theo hiệp định tương ứng.
Bước 3: Vận chuyển và theo dõi lô hàng
Mì ăn liền là hàng thực phẩm khô, đóng thùng carton xếp pallet, thường đi container 20 hoặc 40 feet tiêu chuẩn. Lô nhỏ đi LCL (hàng lẻ). Trong thủ tục nhập khẩu mì ăn liền, cần chú ý lấy C/O từ nhà cung cấp trước khi tàu xuất phát; nhận trước bộ chứng từ (Invoice, Packing List, C/O, B/L) để chuẩn bị đăng ký kiểm tra ATTP.
Bước 4: Đăng ký kiểm tra ATTP trước khi hàng cập cảng
Doanh nghiệp đăng ký kiểm tra nhà nước về ATTP trên Hệ thống một cửa quốc gia hoặc nộp hồ sơ tại Cục An toàn thực phẩm/Chi cục kiểm tra nhà nước trước khi hàng về cảng ít nhất 3–5 ngày làm việc. Hồ sơ gồm: đơn đăng ký, bản tự công bố, kết quả kiểm nghiệm, Invoice, C/O, mẫu nhãn. Cơ quan kiểm tra ra phiếu lấy mẫu – nhân viên lấy mẫu tại cảng hoặc kho chỉ định. Đây là bước cốt lõi của thủ tục nhập khẩu mì ăn liền tại cửa khẩu.
Bước 5: Khai báo hải quan, nộp thuế và thông quan
Song song với kiểm tra ATTP, forwarder mở tờ khai VNACCS với mã HS 8 số, số C/O và số đăng ký kiểm tra ATTP. Hải quan thường phân luồng để chờ kết quả kiểm tra ATTP trước khi cho thông quan. Sau khi Cục ATTP cấp Thông báo kết quả kiểm tra đạt yêu cầu, hải quan xác nhận số thuế, doanh nghiệp nộp thuế nhập khẩu và VAT 8%.
Bước 6: Nhận hàng, dán nhãn phụ và phân phối
Bước cuối hoàn tất thủ tục nhập khẩu mì ăn liền: nhận D/O, vận chuyển hàng về kho, dán nhãn phụ tiếng Việt theo Nghị định 37/2026/NĐ-CP trước khi đưa sản phẩm ra lưu thông. Cần lưu trữ toàn bộ hồ sơ lô hàng (bản tự công bố, kết quả kiểm nghiệm, thông báo ATTP đạt yêu cầu) để phục vụ kiểm tra thị trường của cơ quan quản lý.
5. Cách tính thuế nhập khẩu mì ăn liền
Trong thủ tục nhập khẩu mì ăn liền, mì ăn liền chịu hai lớp thuế: thuế nhập khẩu và VAT 8%. Với thuế MFN 30% và C/O FTA đưa về 0%, khoản chênh lệch thuế nhập khẩu là rất đáng kể. Ví dụ với lô mì ăn liền (mã 1902.30.40) giá CIF 500 triệu đồng nhập từ Thái Lan, so sánh không có và có C/O Form D:
| Khoản Thuế / Chi Phí | Không có C/O Form D (MFN 30%) | Có C/O Form D ATIGA (0%) |
|---|---|---|
| Giá CIF | 500.000.000 đồng | 500.000.000 đồng |
| Thuế nhập khẩu | 30% × 500tr = 150.000.000 đồng | 0% × 500tr = 0 đồng |
| Thuế VAT (8%) | 8% × (500 + 150)tr = 52.000.000 đồng | 8% × (500 + 0)tr = 40.000.000 đồng |
| Tổng thuế phải nộp | 202.000.000 đồng | 40.000.000 đồng |
| Tiết kiệm khi có C/O Form D | 162.000.000 đồng chỉ từ một bộ C/O hợp lệ. Nếu thông quan sau 1/1/2027 khi VAT trở về 10%, tổng thuế lần lượt là 215 triệu đồng (không C/O) và 50 triệu đồng (có C/O 0%) – chênh lệch 165 triệu đồng. C/O là ưu tiên hàng đầu trong bất kỳ lô hàng thủ tục nhập khẩu mì ăn liền nào. | |
Từ kinh nghiệm thực tế của 3W Logistics: Với thủ tục nhập khẩu mì ăn liền, ba vấn đề gây chậm thông quan và tốn chi phí nhất mà chúng tôi thấy thường xuyên. Thứ nhất là gửi mẫu kiểm nghiệm quá muộn – mẫu nên gửi từ khi đặt hàng, không phải khi hàng đã về cảng. Thứ hai là không có C/O Form D từ nhà cung cấp Thái Lan, Indonesia do không yêu cầu từ đầu – trên 500 triệu CIF, khoản thuế tăng thêm hơn 150 triệu đồng. Thứ ba là nhầm quy trình ATTP giữa Nghị định 46 (đang tạm ngưng) và Nghị định 15/2018 (đang áp dụng), dẫn đến hồ sơ sai biểu mẫu – điểm dễ nhầm nhất của thủ tục nhập khẩu mì ăn liền hiện nay và phải làm lại từ đầu. – Ms. Apple, CCO, 3W Logistics
6. Những rủi ro phổ biến trong thủ tục nhập khẩu mì ăn liền
Phần lớn rủi ro trong thủ tục nhập khẩu mì ăn liền không đến từ hải quan mà từ khâu chuẩn bị hồ sơ ATTP và quản lý thời gian kiểm nghiệm.
| Rủi Ro | Biểu Hiện | Cách Phòng Ngừa |
|---|---|---|
| Gửi mẫu kiểm nghiệm quá muộn | Hàng về cảng mà kết quả kiểm nghiệm chưa có — phải đưa hàng vào kho lạnh/kho ngoại quan chờ, phát sinh phí lưu kho trong khi thực phẩm vẫn đang “chạy” hạn sử dụng | Yêu cầu nhà cung cấp gửi mẫu và tài liệu sản phẩm từ khi đặt hàng; gửi mẫu kiểm nghiệm song song với quá trình sản xuất; thời gian kiểm nghiệm 5–10 ngày làm việc phải tính trước |
| Không có C/O hoặc C/O không hợp lệ | Phải nộp thuế MFN 30% thay vì 0% theo FTA – trên mỗi 500 triệu CIF, khoản thuế tăng thêm hơn 150 triệu đồng | Ghi điều khoản C/O vào hợp đồng từ đầu; kiểm tra C/O nhận từ nhà cung cấp trước khi tàu xuất phát; đảm bảo khớp 100% với Invoice và B/L |
| Nhầm quy trình ATTP giữa NĐ 46 và NĐ 15 | Chuẩn bị hồ sơ theo quy trình “đăng ký bản công bố hợp quy” của NĐ 46 (đang tạm ngưng) thay vì “tự công bố” theo NĐ 15/2018 – biểu mẫu sai, phải làm lại | Xác nhận với cơ quan kiểm tra ATTP hoặc forwarder về quy trình đang áp dụng; theo dõi thông báo chính thức khi NĐ 46 được áp dụng trở lại |
| Nhãn phụ tiếng Việt không đúng hoặc thiếu | Hàng lưu thông không có nhãn phụ đầy đủ theo Nghị định 37/2026/NĐ-CP – bị xử phạt hành chính và buộc thu hồi, gián đoạn phân phối | Chuẩn bị mẫu nhãn phụ từ trước khi hàng về; đối chiếu đủ 8 nội dung bắt buộc; dán nhãn phụ trước khi xuất kho |
| Kết quả kiểm nghiệm không đạt | Một chỉ tiêu ATTP vượt ngưỡng cho phép – toàn bộ lô hàng bị tạm giữ, có thể phải tái xuất hoặc tiêu hủy, thiệt hại toàn bộ giá trị lô hàng | Yêu cầu nhà cung cấp cung cấp kết quả kiểm nghiệm tại nhà máy trước khi xuất hàng; chọn nhà cung cấp có chứng nhận ISO 22000, HACCP hoặc tương đương; lấy mẫu kiểm tra trước và sau khi giao hàng |
| Áp sai mã HS giữa 1902.30.20 và 1902.30.40 | Nhầm mì chiên dầu với mì sấy khô – bị phân loại lại, truy thu thuế và xử phạt; dù mức thuế MFN bằng nhau nhưng phân loại sai ảnh hưởng đến hậu kiểm | Xác nhận quy trình sản xuất (chiên hay sấy khô) từ catalogue; mô tả rõ trên Invoice; tham vấn forwarder nếu không chắc chắn |
FAQ – Câu hỏi thường gặp về thủ tục nhập khẩu mì ăn liền
Câu hỏi 1: Thủ tục nhập khẩu mì ăn liền cần những giấy tờ gì?
Bộ hồ sơ đầy đủ cho thủ tục nhập khẩu mì ăn liền gồm:
- Hợp đồng mua bán, Commercial Invoice và Packing List;
- Bill of Lading hoặc AWB;
- C/O theo hiệp định thương mại tự do (quan trọng nhất vì thuế MFN 30%);
- Mẫu sản phẩm và kết quả kiểm nghiệm ATTP từ phòng kiểm nghiệm được chỉ định;
- Bản tự công bố sản phẩm theo Nghị định 15/2018/NĐ-CP;
- Hồ sơ đăng ký kiểm tra nhà nước về ATTP;
- Nhãn gốc và mẫu nhãn phụ tiếng Việt theo Nghị định 37/2026/NĐ-CP;
- Tờ khai hải quan điện tử VNACCS với mã HS 8 số đầy đủ.
Câu hỏi 2: Nhập khẩu mì ăn liền có cần kiểm dịch động vật không?
Không. Đây là điểm khác biệt quan trọng của thủ tục nhập khẩu mì ăn liền so với thịt, thủy sản hay thực phẩm có nguồn gốc động vật. Mì ăn liền là thực phẩm chế biến từ bột mì và tinh bột, không có nguồn gốc từ động vật tươi sống nên không thuộc diện kiểm dịch động vật. Hồ sơ chuyên ngành duy nhất cần thiết là kiểm tra an toàn thực phẩm theo Nghị định 15/2018/NĐ-CP.
Câu hỏi 3: Thủ tục tự công bố mì ăn liền nhập khẩu thực hiện như thế nào?
Trong khuôn khổ thủ tục nhập khẩu mì ăn liền hiện hành, doanh nghiệp thực hiện tự công bố sản phẩm theo Điều 4–5 Nghị định 15/2018/NĐ-CP. Quy trình gồm 3 bước: (1) có kết quả kiểm nghiệm đạt chỉ tiêu ATTP từ phòng kiểm nghiệm được chỉ định; (2) lập Bản tự công bố gồm tên sản phẩm, thành phần, hạn sử dụng, nhà sản xuất, nhà nhập khẩu và các chỉ tiêu an toàn; (3) đăng tải lên Cổng thông tin điện tử của cơ quan quản lý ATTP địa phương và lưu hồ sơ. Không cần chờ phê duyệt. Lưu ý: Nghị định 46/2026 sẽ thay quy trình này bằng “đăng ký bản công bố hợp quy” khi được áp dụng trở lại.
Câu hỏi 4: Thuế nhập khẩu mì ăn liền hiện nay là bao nhiêu?
Đây là một trong những điểm cần tính kỹ nhất trước khi thực hiện thủ tục nhập khẩu mì ăn liền. Mì ăn liền chịu hai lớp thuế:
- Thuế nhập khẩu : tính trên giá CIF; mức MFN 30% – rất cao so với nhiều mặt hàng khác; giảm về 0% khi có C/O của ATIGA (Thái Lan, Indonesia), ACFTA (Trung Quốc), AKFTA (Hàn Quốc), AJCEP/CPTPP (Nhật Bản) và các FTA khác;
- VAT : 8% đến hết ngày 31/12/2026 theo Nghị định 174/2025/NĐ-CP; từ 1/1/2027 trở về 10% nếu chưa có chính sách kéo dài.
3W Logistics hỗ trợ thủ tục nhập khẩu mì ăn liền như thế nào?
Là công ty giao nhận vận tải có đăng ký OTI-NVOCC với FMC bond (Federal Maritime Commission) tại Mỹ và hơn 10 năm kinh nghiệm xử lý hàng thực phẩm chế biến, hàng tiêu dùng nhập khẩu, 3W Logistics cung cấp dịch vụ trọn gói cho doanh nghiệp về thủ tục nhập khẩu mì ăn liền — từ tư vấn trước khi đặt hàng đến khi hàng về đến kho và sẵn sàng phân phối.
- Xác định mã HS và tính thuế thực tế trước khi đặt hàng: Phân biệt mã 1902.30.20 và 1902.30.40, tính thuế nhập khẩu và VAT theo từng xuất xứ — giúp doanh nghiệp có con số chi phí chính xác cho thủ tục nhập khẩu mì ăn liền trước khi đàm phán hợp đồng với nhà cung cấp.
- tHỗ trợ xin C/O đúng mẫu FTA từ nhà cung cấp: Hướng dẫn nhà cung cấp Thái Lan, Indonesia xin C/O Form D; nhà cung cấp Trung Quốc xin C/O Form E; Nhật Bản xin Form AJ/CPTPP; Hàn Quốc xin Form AK — kiểm tra C/O trước khi tàu xuất phát.
- Tư vấn hồ sơ ATTP và tự công bố sản phẩm: Hướng dẫn quy trình tự công bố theo Nghị định 15/2018/NĐ-CP đang áp dụng; kết nối với phòng kiểm nghiệm được chỉ định; cập nhật ngay khi Nghị định 46 được áp dụng trở lại để doanh nghiệp không bị gián đoạn.
- Book cước vận chuyển đường biển và hàng không từ Thái Lan, Trung Quốc, Nhật Bản, Hàn Quốc: Sắp xếp container FCL hoặc LCL hàng lẻ tùy quy mô lô hàng; theo dõi lịch tàu và cước vận chuyển về cảng Hải Phòng, Đà Nẵng và Cát Lái.
- Khai báo hải quan điện tử và xử lý phân luồng: Khai đúng mã HS 8 số, số C/O, số đăng ký kiểm tra ATTP; theo dõi tờ khai và kết quả kiểm tra ATTP; xử lý nhanh khi hải quan yêu cầu bổ sung hồ sơ.
- Hỗ trợ nhãn phụ và lưu hồ sơ lô hàng: Tư vấn nội dung nhãn phụ tiếng Việt theo Nghị định 37/2026/NĐ-CP; lưu đầy đủ bản tự công bố, kết quả kiểm nghiệm và thông báo ATTP để phục vụ kiểm tra thị trường.
Tại sao chọn 3W Logistics cho lô hàng mì ăn liền nhập khẩu? thủ tục nhập khẩu mì ăn liền đặc trưng bởi việc phải chạy song song hồ sơ hải quan và ATTP trong khi thực phẩm có hạn sử dụng — mỗi ngày chậm trễ là mỗi ngày hạn sử dụng rút ngắn và chi phí lưu kho phát sinh. Ngoài ra, bối cảnh pháp lý đang thay đổi (NĐ 46 tạm ngưng, NĐ 15/2018 đang áp dụng, NĐ 46 sẽ quay lại) đòi hỏi forwarder phải cập nhật thường xuyên để doanh nghiệp không bị gián đoạn. Chúng tôi đồng hành từ bước gửi mẫu kiểm nghiệm đến khi hàng sẵn sàng phân phối. Liên hệ 3W để được tư vấn cụ thể trước khi ký hợp đồng mua hàng.
Địa chỉ: 34 Bạch Đằng, phường Tân Sơn Hòa, TP.HCM
Hotline: +84 28 3535 0087
____________________________
3W Logistics CN Hà Nội
Địa chỉ: 81A Trần Quốc Toản, phường Cửa Nam, Hà Nội
Hotline: +84 24 3202 0482
____________________________
3W Logistics CN Hải Phòng
Địa chỉ: 8A Lô 28 Lê Hồng Phong, phường Gia Viên, Hải Phòng
Hotline: +84 225 355 5939
____________________________
3W LOGISTICS CO., LTD – We here serve you there!
Email: info@3w-logistics.com
Website: www.3w-logistics.com
Ms. Apple là CCO (Giám đốc Kinh doanh) tại 3W Logistics, có hơn 10 năm kinh nghiệm trong lĩnh vực sales và điều hành hoạt động kinh doanh.
Tại 3W Logistics, Ms. Apple phụ trách định hướng chiến lược kinh doanh, phát triển khách hàng doanh nghiệp, quản lý đội ngũ hơn 50 nhân viên sales và tối ưu hiệu quả hoạt động kinh doanh trong lĩnh vực logistics.
Với kinh nghiệm thực tế trong quản lý sales và phát triển thị trường, Ms. Apple thường chia sẻ các góc nhìn chuyên môn về giải pháp logistics cho doanh nghiệp, vận tải quốc tế, freight forwarding, quản lý khách hàng, phát triển tuyến dịch vụ và chiến lược tăng trưởng trong ngành logistics.


